2026年10月 AI Agent 市场分析报告
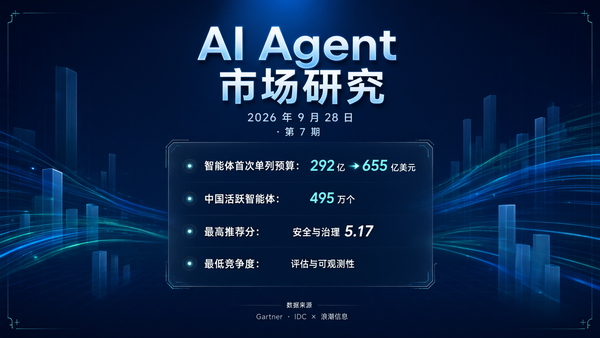
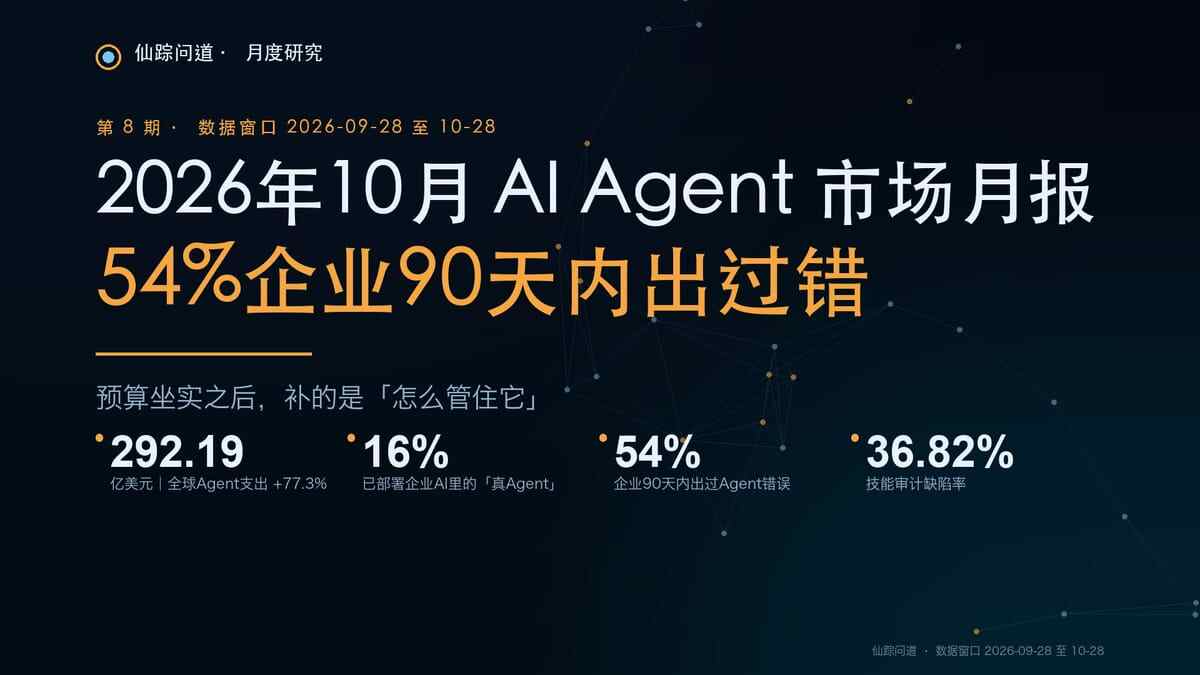
Gartner 把「AI Agents and Assistants」单列成一行预算科目:2026 年 292.19 亿美元,同比增长 77.3%,只占全球 AI 支出的 1.1%,增速却跑在大盘前面;另一边,54% 的企业在 90 天内遭遇过 agent 出错,31% 触发过需要人工回滚的流程。本期月报给出五个市场规模口径、24 个需求方向评分、四类结构性痛点和四档建设动作,结论是竞争点正从「能力有多强」转向「怎么管住它」。
摘要:六条判断与一页关键数字
9 月发生的事是「Agent 在预算表里有了自己的一行」。10 月发生的事,是这一行后面开始长出配套的东西:谁批准它、谁审计它、谁给它算成本、谁来收回它的权限。
先说六条判断。
预算科目坐实,增速在 AI 大盘里居前。 Gartner 在 9 月 16 日的预测里,把「AI Agents and Assistants」单列出来。2026 年这个科目对应 292.19 亿美元,比 2025 年的 164.81 亿美元增长 77.3%;2027 年给到 654.72 亿美元[^1]。
同一份预测里,全球 AI 支出总额是 2.67 万亿美元,同比增长 49.5%[^1]。换算一下,Agent 这一行只占大盘的 1.1%。占比不高,同比增速却跑在大盘前面。
采纳数据继续分裂,方向却一致。 IDC 10 月 22 日的口径是:95.3% 的企业至少有一个 agent 工作流在生产运行,平均约 11 个[^4]。Gartner 的 CIO 调查口径是:只有 17% 的组织已经部署 agent,六成以上计划两年内落地[^16]。麦肯锡的抽样里,年收入 10 亿美元以上的企业有 40% 实现了规模化,上年是 27%[^17]。
三组数字并不矛盾,因为分母和门槛不同。有 1 个在工作,不等于规模化;做过试点,不等于已部署。真正需要警惕的是 Menlo Ventures 的另一个口径:已部署的企业 AI 里,只有 16% 算得上「真 agent」,其余是固定序列的工作流[^21]。
钱没有变多,是变集中了。 2026 年三季度全球风投 1,590 亿美元,AI 相关 1,020 亿、占 64%,十亿美元级融资 27 笔[^23];但环比下降约 25%,是全年四个季度里的低点[^23]。Agent 赛道本身,2026 年至今 122 轮、合计 79.5 亿美元,同比增长 71.86%,而轮次从上年同期的 216 轮降到 122 轮[^25]。轮次少了、单笔大了,是这一季资本面比较准确的一句描述。
10 月的新主线是控制面,不是能力面。 10 月 22 日,Anthropic 把 Agent Skills 标准捐给 Linux Foundation 旗下的 Agentic AI Foundation(AAIF)。同一天,OpenAI 捐出 Open Responses、Hugging Face 捐 OpenEnv、阿里捐 OpenSandbox。AAIF 的项目数从 3 个变成 10 个[^61][^62]。
同月,Gartner 把「AI Coding Agent Harness」列进 2027 年十大战略技术趋势[^74]。Cursor 在 10 月 20 日开放 Agent SDK。Notion 在 19 日重做 harness,把任务时长拉到 24 小时。Glean 在 21 日让 agent 以 spec.yaml 写进代码库[^99]。
这些动作指向同一件事:把 agent 装进一个可版本化、可评估、可回滚的外壳。
成本从「省着用」变成「算不清」。 Gartner 10 月 26 日的复盘说,回顾近 1,000 个案例,能交付稳健 ROI 的 agentic 部署不足 10%[^51]。同一份复盘还给出:单一 agent 工作流的推理成本,到 2028 年前预计上涨 5 倍以上[^51]。
埃森哲对 750 名高管的调查里,token 支出中可追溯到可量化财务结果的不及五分之一,三分之一的企业在年底前就耗尽预算[^59]。德勤的 CFO 调研更直白:74% 的受访者要花几天到几周才能刹住失控的 AI 支出[^60]。单次调用在降价,总账单在上涨,这中间差的是用量。
失败形态从「答错」变成「做错」,而审计链还不完整。 ChatSee 分析了 1 万多起企业 AI 故障事件。幻觉类占比不足 10%,占比居前的是「解决与升级链路断裂」31.1%;执行与动作类故障相对 2024 年二季度基线上升 62%[^55]。
Nylas 的调研里,54% 的企业在最近 90 天遭遇过 agent 出错,31% 触发过需要人工回滚的工作流[^54]。同一份调研还有一个硬数字:只有 26% 的 agent 拥有独立身份,其余借用员工账号或共享邮箱。出了事,日志上显示的是一个人[^54]。
一页关键数字
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 2026 年全球 Agent 与助手软件支出 | 292.19 亿美元(+77.3%) | Gartner,企业+消费者软件[^1] |
| 2027 年同一科目 | 654.72 亿美元 | Gartner 预测[^1] |
| Agent 在 AI 总支出中的占比 | 约 1.1% | 292.19 亿 ÷ 2.67 万亿[^1] |
| 2026 年三季度全球风投 | 1,590 亿美元,AI 占 64% | Crunchbase[^23] |
| 2026 年至今 agentic 融资 | 79.5 亿美元 / 122 轮 | Tracxn,同比 +71.86%[^25] |
| 已部署企业 AI 中「真 agent」占比 | 16% | Menlo Ventures,美国企业[^21] |
| 90 天内出过 agent 错误的企业 | 54% | Nylas,n=1,030[^54] |
| 拥有独立身份的 agent | 26% | Nylas[^54] |
| 有稳健 ROI 的 agentic 部署 | 不足 10% | Gartner,近 1,000 案例[^51] |
| 单工作流推理成本涨幅(至 2028) | 5 倍以上 | Gartner[^51] |
| 技能审计样本中的缺陷率 | 36.82%,Critical 13.4% | Snyk,n=3,984[^64] |
| 已有生产 agent 的团队 | 57.3% | LangChain,n=1,340[^41] |
一、市场规模:五个口径,请勿相加
全球:从 109 亿到 1.3 万亿,差的是定义
| 口径 | 2026 年 | 远期 | 增速 | 来源 |
|---|---|---|---|---|
| Agent 与助手软件支出 | 292.19 亿美元 | 2027 年 654.72 亿美元 | +77.3% / +124.1% | Gartner[^1] |
| 跨职能 Agent 软件 | — | 2030 年超 230 亿美元 | 2025–2030 年 CAGR 59.0% | Gartner[^2] |
| agentic AI 支出(含基础设施与服务) | — | 2029 年 1.3 万亿美元,占 IT 支出 26% 以上 | 2025–2029 年 CAGR 31.9% | IDC[^3] |
| 纯 agentic 软件与平台 | 108.6 亿美元 | 2034 年 1,990.5 亿美元 | CAGR 43.84% | Precedence[^7] |
| 广义 AI agents(含对话机器人、虚拟助手) | — | 2033 年 1,829.7 亿美元 | CAGR 49.6% | Grand View[^6] |
这五个数放在一张表里,跨度是 120 倍。不是有人算错了,是「Agent」这个词身上挂了四种东西:软件席位、平台服务、IT 基础设施、以及被它替代的人力预算。写报告时把它们相加,等于把不同单位的数硬加在一起。
IDC 的另一个测算给的是「交付侧」视角:到 2030 年全球 agent 数量约 25 亿个,日均 1.3 万亿次动作,年交付成本超过 1,060 亿美元[^5]。这组数配合 IDC 的成本曲线看才有意义——单次 agent 动作的成本在 2025 至 2030 年间下降约 95%,但 token 总交付成本上升 487 倍[^4]。单价降、总量涨,是这一轮成本结构的核心特征。
价格曲线可以从挂牌价侧面验证:207 个模型 API 的中位价是输入 0.75 美元、输出 3.00 美元每百万 token,前沿模型比 2023 年 3 月低 85%,但过去 12 个月前沿模型涨了 61.3%,中端降了 40.8%[^8]。学术侧的测算更激进:2020 至 2026 年 token 名义价格累计下降约 600 倍[^9]。两个数字方向一致,量级不同,取用时必须带口径。
中国:三个量级,别混着说
| 口径 | 2025 年 | 2026 年 | 远期 | 来源 |
|---|---|---|---|---|
| AI Agent 软件与服务(窄) | 182.34 亿元(+78.03%) | — | — | 智研咨询[^10] |
| 企业级 AI Agent(项目型) | 约 190 亿元 | — | 2028 年 CAGR 超 110% | IDC[^11] |
| 智能体市场(含平台与服务) | 804 亿元 | 1,558 亿元(+93.8%) | 2030 年 6,968 亿元,CAGR 54.0% | 艾媒咨询[^12] |
| 企业智能体(含数字员工) | 256.8 亿元 | — | 2030 年 4,925.2 亿元,CAGR 80.5% | 爱分析[^13] |
| 智能体软件(窄口径) | — | — | 2029 年 357 亿元,CAGR 52.4% | 头豹研究院[^14] |
| 智能体开发平台软件收入 | 20 亿元(私有化 17.5 + 公有云 2.5) | — | — | IDC[^15] |
中国的口径差异比全球更夸张:182 亿元和 6,968 亿元之间隔着「是否含数字员工与算力」这条线。头豹和智研、IDC 属同一量级;艾媒和爱分析把平台、算力、数字员工都算进来,数字自然大一个数量级。做竞品分析时,用窄口径看自己的收入位置,用宽口径看叙事空间,两者不要互相换算。
三条读数纪律
不要相加。 不同口径的边界不重合,相加得到的数没有对应实体。
不要跨年比。 Gartner 在 2026 年内对 AI 总支出的预测改过三次(1 月 2.53 万亿、5 月 2.59 万亿、9 月 2.67 万亿),分类口径也调整过两次,官方明确提示跨版本比较没有意义[^1]。
不要把采纳率当市场规模。 「95.3% 有生产工作流」和「17% 已部署」量的不是同一件事,前者数的是「有」,后者数的是「成规模」[^4][^16]。这两个数字同时出现在同一份 PPT 里,是今年比较常见的表述失准。
二、资本:总量高位,笔数变少,单笔变大
全球:三季度是「少而大」的典型
2026 年三季度全球风投 1,590 亿美元,AI 相关 1,020 亿、占 64%;十亿美元级融资 27 笔,占了当季资金约三分之一,主要由前沿实验室和数据中心吸收[^23]。环比下降约 25%,是全年四个季度里的低点[^23]。
Agent 赛道单独看:2026 年至今 122 轮、合计 79.5 亿美元,同比增长 71.86%;上年同期是 216 轮、46.3 亿美元[^25]。三季度 59 轮约 63.2 亿美元,去掉 Cognition 一笔后是 43.2 亿美元,中位数只有 3,000 万美元[^26]。这组数说明钱在向头部集中,中位数项目拿到的钱其实不多。
长期视角看,PitchBook 的口径是 2025 年 agentic AI 初创融资 242 亿美元、1,311 笔,约相当于 2015 至 2024 年累计 VC 额的 73%;北美占 agentic AI 总估值的 95.6%[^24]。应用层的退出以并购为主,「为被收购而建」是这一层的常态[^24]。
单笔与估值:垂直 Agent 的重估没有停
| 公司 | 赛道 | 2026 年最新一轮 | 估值 | 收入规模 |
|---|---|---|---|---|
| Cognition(Devin) | 编码 | 9 月逾 20 亿美元 | 480 亿美元 | 年化 10 亿美元[^32] |
| Cursor | 编码 | 6 月 16 日 SpaceX 宣布以 600 亿美元收购 | 600 亿美元 | 2 月 ARR 20 亿美元[^35] |
| Harvey | 法律 | 9 月 5.5 亿美元 | 155 亿美元 | ARR 4 亿美元[^33] |
| Sierra | 客服 | 5 月 9.5 亿美元 E 轮 | 158 亿美元 | ARR 2 亿美元[^29][^30] |
| Decagon | 客服 | 1 月 2.5 亿美元 D 轮 | 45 亿美元 | ARR 1 亿美元[^31] |
| n8n | 工作流 | SAP 投资逾 6,000 万欧元 | 52 亿美元 | ARR 1 亿美元[^34] |
| Temporal | 长时执行 | 9 月 5.5 亿美元 E 轮 | 125.5 亿美元 | 收入跑道逾 2.5 亿美元,+200% |
| Manus(蝴蝶效应) | 通用 | 10 月 5 亿美元 | 未披露 | Q4 已披露融资占该季 57%[^26] |
一个规律:收入上得快,估值上得更快。Harvey 的 ARR 从 3 月的 110 亿估值对应水平到 9 月的 155 亿估值,中间过了六个月;Sierra 的 ARR 2 亿美元对应 158 亿估值,接近 79 倍。这类倍数能维持多久,取决于「按结果计价」能不能守住毛利——Sierra 的定价按成功解决计费、转人工不收费,买家对标的是外包客服账单而不是软件席位[^101]。
中国:事件数转向应用,金额仍偏模型
2026 年上半年,中国 AI 一级市场 1,203 起、超 3,000 亿元,占全市场 48.6%;但金额上大模型仍吸走 1,598.53 亿元、约 53%[^28]。按事件数看已经转向应用:上半年 AI 产业链 77 起亿元级融资、约 1,262 亿元,AI 应用 33 起占 43%,通用大模型 12 起占 16%,其中 AI Agent 6 起占 18%[^27]。结论是「事件转向应用,金额还没转」。
政企侧的需求可以看招标文件,比新闻稿可靠。10 月公开的智能体平台项目里,某运营商省级公司统一智能体平台预算 550 万元、限价 495 万元、服务期 18 个月[^36]。同期还有 1,434 万元的数据智能分析与智能体应用平台、433 万元的多智能体平台限价、310 万元的智能体模块中标,以及 29.89 万元、47.25 万元的中小标包[^36]。
客单价集中在 300 万至 600 万元区间,形态是「平台 + 定制开发」的项目制,不是订阅制。这一点对做产品的团队很重要:政企市场的付费逻辑还是项目验收,不是用量增长。
三、需求方向评分:24 个方向的三张表
评分方法与本月调整
四个维度各 1–5 分:热度(资本与媒体关注)、市场潜力(可触达空间)、刚性(付费意愿与紧迫度)、竞争度(玩家数量与集中度,1 为蓝海、5 为红海)。
计算方式:基础分 =(热度 + 市场潜力 + 刚性)÷ 3;调整后推荐分 = 基础分 −(竞争度 − 3)× 0.5。竞争度为 3 时不加不减。
评分是编辑判断,不是统计结果。同一个方向在不同季度差 0.5 分属正常波动,差 1 分以上才代表判断变了。
本月的三处调整:
- 成本治理(新进入核心刚需):Gartner 在 10 月 26 日把成本列为 agentic 的下一个门槛[^51],埃森哲与德勤的调查同时指向「算不清」,热度从 4 提到 5。
- 协议与通信层:MCP、A2A、AP2 先后中立化,供给端仍少,竞争度从 3 降到 2[^63][^68][^70]。
- 注册与身份:Nylas 的 26% 与 PANW 的 109:1 让「Agent 身份」从概念变成采购项,推荐分从 3.67 升到 4.50[^54][^88]。
表 1-A:核心刚需
| 需求方向 | 热度 | 市场潜力 | 刚性程度 | 竞争度 | 调整后推荐分 | 竞争烈度判断 |
|---|---|---|---|---|---|---|
| 安全与治理 | 5 | 5 | 5 | 2 | 5.50 | 低(蓝海) |
| 评估与可观测性 | 5 | 5 | 4 | 2 | 5.17 | 低(蓝海) |
| 成本治理(Token 经济) | 5 | 5 | 4 | 3 | 4.67 | 中等 |
| 技能供应链可信 | 5 | 4 | 5 | 3 | 4.67 | 中等 |
| 数据分析与报告 | 5 | 4 | 4 | 3 | 4.33 | 中等 |
| 企业集成与数据 | 4 | 5 | 5 | 4 | 4.17 | 高 |
| 垂直行业智能体 | 4 | 5 | 5 | 4 | 4.17 | 高 |
| 编程智能体 | 5 | 5 | 5 | 5 | 4.00 | 极高(红海) |
| 智能客服 | 5 | 4 | 5 | 5 | 3.67 | 极高(红海) |
表 1-B:增量需求
| 需求方向 | 热度 | 市场潜力 | 刚性程度 | 竞争度 | 调整后推荐分 | 竞争烈度判断 |
|---|---|---|---|---|---|---|
| 协议与通信层 | 4 | 5 | 3 | 2 | 4.50 | 低(蓝海) |
| 注册与身份(KYA) | 4 | 4 | 4 | 2 | 4.50 | 低(蓝海) |
| 多智能体编排 | 4 | 5 | 4 | 3 | 4.33 | 中等 |
| 上下文与记忆 | 4 | 5 | 4 | 3 | 4.33 | 中等 |
| 持久执行与长任务 | 3 | 4 | 4 | 2 | 4.17 | 低(蓝海) |
| Agent 支付 | 3 | 5 | 3 | 2 | 4.17 | 低(蓝海) |
| Agentic SOC | 4 | 4 | 4 | 3 | 4.00 | 中等 |
| 语音与多模态 | 4 | 4 | 3 | 4 | 3.17 | 高 |
| GUI 操作 | 4 | 4 | 3 | 4 | 3.17 | 高 |
| 具身与工业 | 3 | 4 | 4 | 4 | 3.17 | 高 |
| 电商交易 | 3 | 4 | 3 | 4 | 2.83 | 高 |
表 1-C:补位需求
| 需求方向 | 热度 | 市场潜力 | 刚性程度 | 竞争度 | 调整后推荐分 | 竞争烈度判断 |
|---|---|---|---|---|---|---|
| 个人智能体 | 4 | 4 | 3 | 4 | 3.17 | 高 |
| 办公知识管理 | 3 | 4 | 3 | 5 | 2.33 | 极高(红海) |
| 教育民生 | 2 | 3 | 3 | 4 | 2.17 | 高 |
| C 端陪伴 | 2 | 3 | 2 | 5 | 1.33 | 极高(红海) |
24 个方向的平均推荐分是 3.82。安全与治理、评估与可观测性连续两个季度居前两位,且两者的竞争度都只有 2——这一层的特点是「不做会出事,做了不好量化」,买方预算来自风险部门而不是业务部门。
判断理由(择要):
- 安全与治理 5.50:Gartner 预测到 2027 年底 40% 以上的 agentic 项目被取消,原因包括成本、价值不清与风控不足[^49];另有一份预测说,40% 的企业会因为治理缺口在生产事故之后才把自主 agent 降级[^50]。两次「40%」含义不同,但都指向同一件事:治理是卡点,不是加分项。
- 评估与可观测性 5.17:89% 的团队上了可观测性,只有 52.4% 跑离线评估[^41];缺口本身就是市场。
- 技能供应链可信 4.67:3,984 个技能样本里 36.82% 存在缺陷,13.4% 含 Critical 级问题[^64]。
- 编程智能体 4.00:需求真实、付费意愿强,但竞争度 5,Cursor 与 Cognition 的估值已经把预期打满[^32][^35]。这是典型的「方向对、位置不对」。
- 办公知识管理 2.33:star 体量居前的几个平台都在这条线上(n8n 20.9 万、Dify 16.0 万[^40]),几乎没有留给新进入者的缝隙。
四、优先级矩阵:竞争度 × 刚性
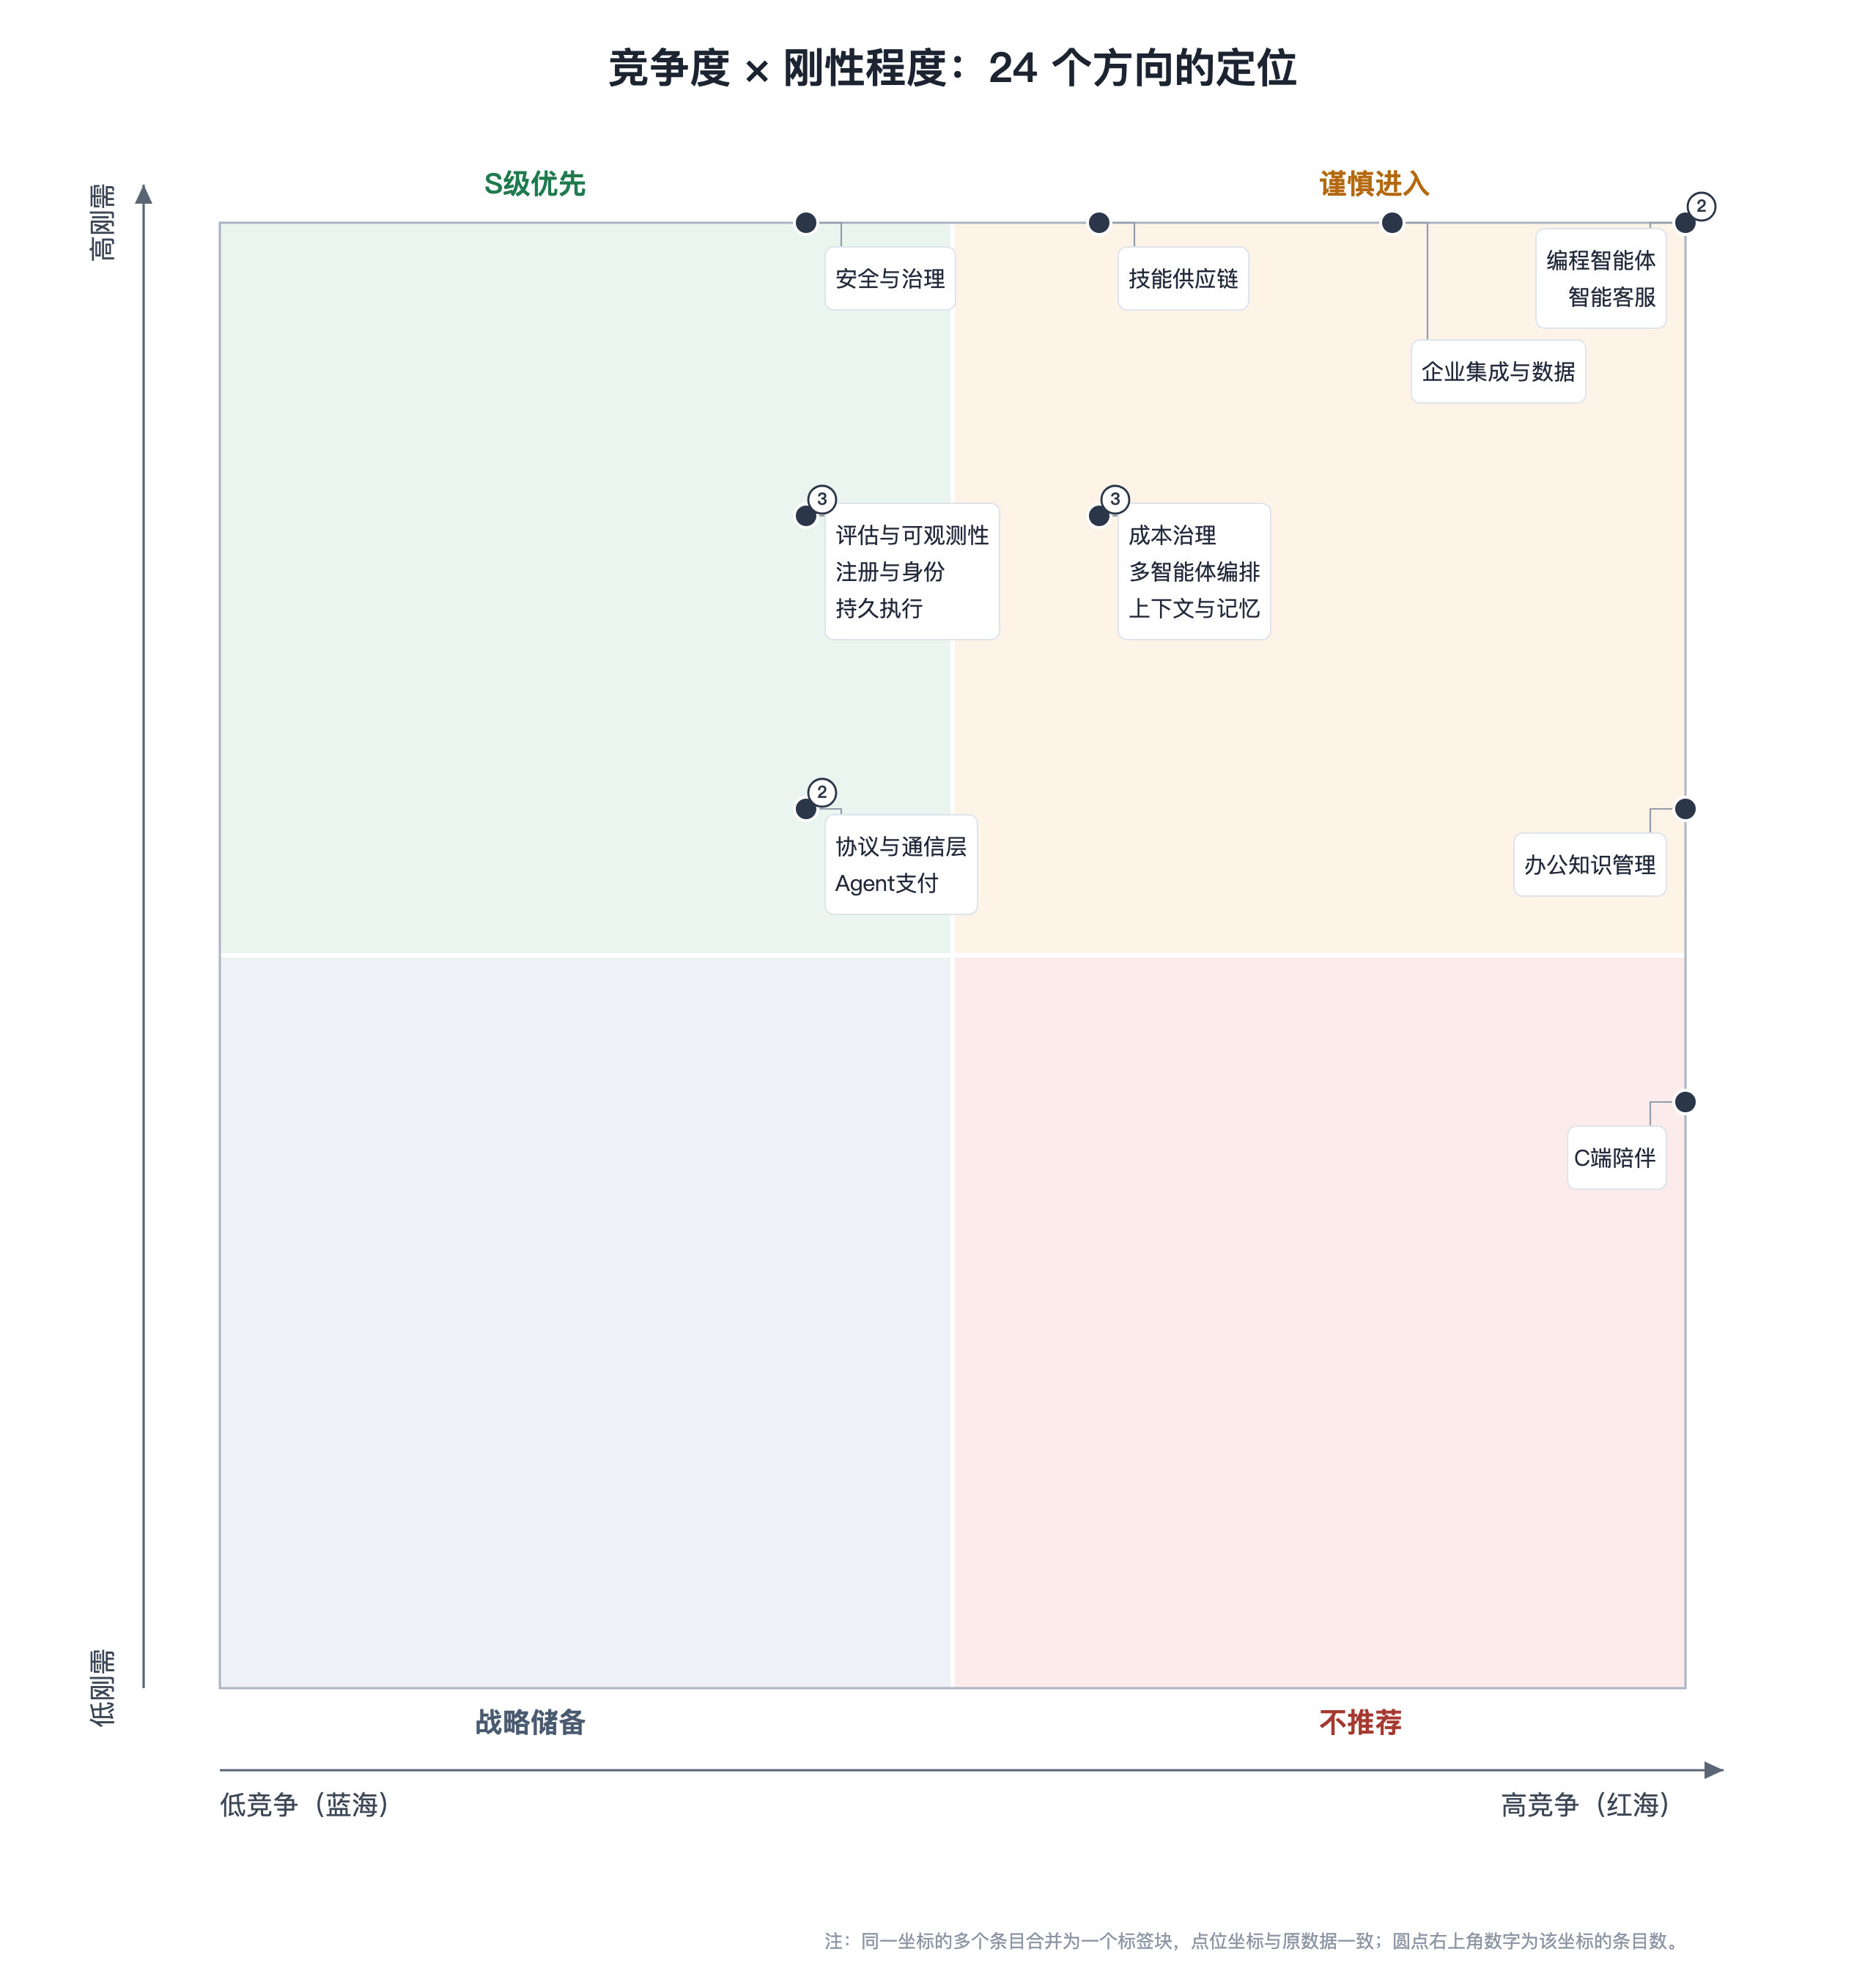
坐标换算方式:x = 竞争度 ÷ 5,y = 刚性程度 ÷ 5。左上越靠上、越靠左,越值得优先投入。
| 象限 | 方向 | 判断 |
|---|---|---|
| 左上(刚需高、竞争低) | 安全与治理、评估与可观测性、注册与身份、持久执行、技能供应链可信 | 优先投入。买方是风险与平台部门,预算刚性,验证周期长但不容易被替换 |
| 右上(刚需高、竞争高) | 编程智能体、智能客服、企业集成与数据、垂直行业 | 谨慎进入。要么有行业数据优势,要么有交付渠道,否则在价格战里耗 |
| 左下(刚需低、竞争低) | 协议与通信层、Agent 支付 | 战略储备。现在投入是买位置,收入要等生态成熟 |
| 右下(刚需低、竞争高) | 办公知识管理、C 端陪伴 | 不建议新做。存量玩家已经把分发和价格压到位 |
有一个反常点值得单说:协议与通信层落在左下,但它是本月动作最多的一层。10 月 22 日 AAIF 一口气收了四个项目[^62],MCP 与 A2A 都完成了中立化移交[^63][^68]。这类方向的财务回报滞后,位置回报兑现更早——如果团队的目标是「三年后还在牌桌上」,这一层值得占位;如果目标是十二个月内收回投入,不该从这里开始。
五、需求分类:四类需求,四种打法
| 类别 | 特征 | 代表方向 | 收入形态 | 进入判断 |
|---|---|---|---|---|
| 基础设施型 | 天花板高、技术门槛高、与云平台预算绑定 | 安全治理、评估可观测、协议层、身份、持久执行 | 年度合同 + 用量计费 | 需要标准话语权,单点工具容易被平台吸收 |
| 垂直场景型 | 离钱近、竞争分散、按结果计价 | 客服、法律、编码、医疗、供应链、金融 | 按成功解决/席位/项目 | 有行业数据与交付团队者占优 |
| 体验优化型 | 让 agent 更好用,差异化强但难单独收费 | 记忆与上下文、成本治理、语音多模态 | 嵌入主产品按量收 | 适合作为主产品的差异化模块 |
| 商业模式型 | 配套性质,依赖主产品成立 | Agent 支付、电商交易、个人智能体 | 抽佣、订阅 | 主产品没做大之前,不宜单独投入 |
这四类的排序不是按吸引力,而是按「收费路径是否清楚」。基础设施型最容易被问「你比云厂商便宜在哪」;体验优化型最容易被问「我自己做行不行」;垂直场景型最容易被问「你懂我这个行业吗」。三句话对应三种能力。
六、六个结构性痛点
痛点一:试点到生产的裂缝没有变窄
Teradata 对 1,000 名技术高管的调查:40% 的人说超过 40% 的试点进不了生产,只有 15% 能把 80% 以上的试点推上线,进入运营化阶段的只有 7%,68% 仍停在试验与开发[^52][^53]。Gartner 的预测是到 2027 年底 40% 以上的 agentic 项目被取消[^49]。
中国侧的数字更细。艾瑞的口径是 30% 至 40% 的企业级智能体项目会在 18 个月内因 ROI 不达预期而停滞或关闭;67.3% 的大中型企业项目仍在探索试验;通用辅助场景占 83.7%,专业纵深只占 16.3%[^37]。
德勤的调查说 23% 的企业已中等程度使用 agentic AI,两年内会升到 74%,但同时只有 21% 具备成熟的自治 agent 治理[^18]。另一份调查里,只有 5% 认为自己的流程「高度就绪」,15% 已规模化跨职能多 agent[^19]。
顺带校准一个常被误传的数字:MIT NANDA 的「95%」原文指的是「约 5% 的自研企业 AI 工具达到了显著且持续的生产力或损益影响」,样本是 52 个深访加 153 份现场问卷,未经同行评议[^20]。把它写成「95% 的 AI 试点失败」是放大。
痛点二:失败形态从「答错」变成「做错」
| 调查 | 关键数字 |
|---|---|
| ChatSee,1 万余起企业 AI 故障事件 | 幻觉类不足 10%;解决与升级链路断裂 31.1%;执行与动作类故障同比 +62%[^55] |
| Nylas,n=1,030 | 90 天内 54% 遭过 agent 出错;31% 需人工回滚;25% 写错记录;18% 发错邮件[^54] |
| Nylas,按 agent 数量分组 | 1–5 个 agent 的组织 45% 出过事,20 个以上 70%[^54] |
| VentureBeat Pulse,101 家企业 | 57% 把「自信但错误」追溯到缺失的业务上下文;仅 25% 有生产级上下文层[^56] |
| MAP 研究,306 名从业者 | 68% 的 agent 执行不超过 10 步就需人工介入;74% 主要靠人工评估[^57] |
| TheAgentCompany,175 个真实办公任务 | 前沿模型自主完成率 30.3%,含部分分 39.3%,单任务成本超过 4 美元[^58] |
这条趋势对产品设计的含义很直接:评估对象要从「输出对不对」转向「动作该不该发、发了能不能收」。一个只会答错话的 agent 是体验问题,一个会发错邮件、写错记录、删错库的 agent 是事故问题。
痛点三:数据与集成仍是第一道墙
Teradata 的调查里,77% 的高管承认只有 20% 及以下的企业数据被充分描述和语境化,78% 难以跨职能统一数据与知识。障碍前两位是「缺元数据与上下文」43%、「数据分散且无法实时连通」42%[^53]。
德勤中国与港大的联合调研(205 位高管)里,「与现有系统集成困难」以 56.6% 居部署瓶颈首位,高于人工审核与质量控制 38.5%、审批与治理流程 37.6%[^38]。麦肯锡中国的观察是:近三分之二企业试过智能体,真正规模化并创造可观价值的不足一成,八成企业把数据短板视为规模化障碍[^103]。
痛点四:成本从「可控」变成「算不清」
Gartner 10 月 26 日的复盘是这一节的核心数据:回顾近 1,000 个案例,能交付稳健 ROI 的 agentic 部署不足 10%;单一 agentic 工作流的推理成本到 2028 年前预计上涨 5 倍以上;推理模型的单任务 token 消耗是普通对话的 5 至 30 倍[^51]。IDC 的对应观察是:过去 12 个月 67% 的企业超出 agent 预算,24% 超支 25% 以上[^4]。
埃森哲对 750 名高管的调查补上了「算不清」的量化。token 支出中可追溯到可量化财务结果的不到五分之一;三分之一的企业在年底前耗尽预算;只有 35% 能算出单位业务成果成本[^59]。
德勤的 CFO 调研说,74% 的受访者要花几天到几周才能刹住失控的支出,只有 7% 能自动或近实时响应[^60]。中国侧,德勤的调查显示 44.4% 的企业无法核算 AI 项目的真实 ROI(上年是 35.8%),87.3% 只看处理速度与工时节约、仅 21.5% 追踪收入与客户指标[^38]。
痛点五:技能与工具供应链的治理速度落后供给速度
Snyk 扫描 3,984 个技能,36.82% 至少存在一个安全问题、13.4% 含 Critical 级问题、76 个经人工确认为恶意载荷[^64]。ClawHavoc 事件的恶意技能数量有三个口径:341 个、824 个、1,100 个以上,估计波及约 30 万 OpenClaw 用户。Bitdefender 在 2026 年 2 月的抽样里约 17% 的技能为恶意[^81][^82]。
CSA 把 SKILL.md 定性为新的「上下文投毒」攻击面[^83]。学术侧的分析指出,漏洞根源在协议设计本身,而非个别作者的疏忽[^80]。
对比另一组数字就更清楚:Anthropic 说已有 100 万个技能发布、接近 2.8 亿次安装[^61],而拿得出手的全量安全审计样本只有 3,984 个[^64]。供给以百万计,审计以千计,中间差了三个数量级。
痛点六:治理与身份缺口
Nylas 的数字是:只有 26% 的 agent 拥有独立身份,其余借用员工账号或共享邮箱;只有 53% 的组织能拿出上周的完整审计日志[^54]。Palo Alto Networks 的统计是机器身份与人类身份之比达到 109:1(上年 82:1),Entro 在云原生环境里测得 144:1[^88]。Gartner 的判断是:对 agent 采用「一刀切」治理本身就是失败源——过度限制把使用推向影子开发,过度放权放大运营与合规风险[^50]。
OWASP 在 2025 年底发布的 Agentic Top 10 把风险归成 10 类,前四类是目标劫持、工具滥用、身份与权限滥用、agentic 供应链[^87]。这份清单的价值在于它把「agent 安全」拆成了可以逐项验收的工程条目,而不是一句原则。
七、竞争格局:框架层换血,大厂在抢三层
开源侧:star 增速放缓,但结构在换
以下为 2026 年 10 月 28 日 GitHub API 实测值,括号内是 9 月 28 日的基线[^40]。
| 项目 | 定位 | 10-28 star | 30 天增量 | 备注 |
|---|---|---|---|---|
| OpenClaw | 通用执行器 | 393,231 | +2,561 | 2025-11 创建,仍是 star 总量居前的 Agent 项目 |
| n8n | 可视化工作流 | 208,822 | +2,673 | 月增量在这一组里居前 |
| Dify | Agent 应用平台 | 159,754 | +2,388 | 280 家企业客户 |
| LangChain | 通用编排 | 148,584 | +1,406 | 生态漏斗入口 |
| browser-use | 浏览器操作 | 119,327 | — | GUI 操作类的代表项目 |
| AutoGen | 对话式多智能体 | 61,595 | +401 | 2025-10 起进入维护模式,最近提交 10-16 |
| CrewAI | 角色型多智能体 | 60,189 | +1,078 | 增速在框架组里居前 |
| LlamaIndex | RAG/数据编排 | 52,698 | +233 | 增速放缓明显 |
| LangGraph | 有状态图编排 | 44,018 | +1,634 | 相对增速 +3.9%,框架组居首 |
| OpenAI Agents SDK | 轻量 handoff | 30,344 | +610 | 厂商 SDK |
| Google ADK | 多语言套件 | 22,027 | — | ADK 2.0 |
| Microsoft Agent Framework | AutoGen + SK 继任者 | 14,347 | — | 1.0 于 2026-04 发布 |
| Claude Agent SDK | 厂商 SDK | 8,369 | +193 | 改名后加速 |
三点判断:
框架层完成了一次代际换血。 AutoGen 进入维护模式后,微软用 Agent Framework 收编,过去那套「LangChain 对 AutoGen」的比较已经失效,现在的对位是 LangGraph 对 Microsoft Agent Framework[^104]。选型时按「谁来维护」比按 star 更可靠。
star 数与生产用量是两件事。 按周下载口径,Claude Agent SDK 与 LangGraph 已经接近同一量级,厂商 SDK 正在侵蚀中立框架的份额[^102]。AutoGen 的 star 仍高于 CrewAI,但下载量相差一个量级,这组反差是「关注度不等于部署量」的现成例子。
可视化层的体量比代码框架更大。 n8n 与 Dify 的 star 分别到 20.8 万与 16.0 万,超过多数代码框架[^40]。这说明低代码交付比代码框架更早进入企业采购流程。
大厂侧:开发套件、托管运行时、治理台三层同时开打
| 厂商 | 开发侧 | 企业侧与定价 | 近期动作 |
|---|---|---|---|
| Microsoft | Agent Framework 1.0 | Agent 365 每席位每月 15 美元;按人授权,agent 不单独计费 | Agent 365 于 5 月 1 日正式可用,含 agent 注册表与 Entra Agent ID[^44] |
| OpenAI | Agents SDK;Agents API | 无额外平台费,只付 token、工具与沙箱 | Agents API 9 月 10 日公测;Agent Builder 将于 11 月 30 日关停[^45] |
| AWS | Strands Agents SDK | Bedrock 按用量 | Bedrock Agents Classic 自 7 月 30 日起对新客关闭,AgentCore 接替[^46] |
| ADK 2.0 | Gemini Enterprise 每席位每月 21 美元起 | Agent Identity、Registry、Gateway 一并推出[^105] | |
| 阿里 | 百炼平台 | 千问 App 个人场景 | 10 月 13 日灰度「千问 Go」,航延理赔、价保、保养预约走电话[^47] |
| 字节 | 扣子 2.0/3.0 | 个人版 0–999 元/月 | Coze 网页月活 1,500 万、开发者 300 万+,国内 agent 综合份额 18% 居首[^39] |
| 腾讯 | ADP 4.0 | 企业版走云结算 | 6 月首发效率智能体工具集,CodeBuddy 覆盖内部 95% 工程师[^48] |
两个「退场信号」值得记下来:OpenAI 关停低代码的 Agent Builder,AWS 对新客户关闭 Bedrock Agents Classic,两家都把资源从「可视化搭建」收缩到「托管运行时加治理」,把低代码层留给 Dify、Coze、n8n[^45][^46]。这不是低代码没需求,是平台判断这一层的毛利守不住。
需求侧的真实分布
Menlo Ventures 的口径:企业生成式 AI 支出 2025 年 370 亿美元(上年 115 亿,约 3.2 倍),应用层 190 亿、首次过半;采购与自建的比例从 2024 年的 53:47 翻转到 76:24[^21]。但同一份报告说,只有 16% 的部署算得上真 agent,创业公司的这一比例是 27%[^21]。另有一句判断值得注意:编码与语音这两个品类的定价多数在成本线或以下,单位经济还没收敛[^22]。
开发者侧的信任度是个隐性约束。Stack Overflow 2026 年调查(30,903 份样本、169 国):66% 使用编码助手或 agent,26.2% 使用 agent 或自动化工作流,83% 至少用一款 AI 工具;但只有 48% 表示「在容易验证的场景下」才信任,只有 7% 愿意把重要决策交给 AI[^42]。
消费级则在往「替你办事」走:Instinct 三周 10 万用户、四成在三周内绑卡、月均刷卡 1,300 美元;Meta Muse 首周 25 万 DAU、不足一月 500 万下载;但 OpenClaw 的 setup 域名访问自 2 月起走平,说明技术圈渗透完成、非技术圈还没破圈[^43]。
蓝海与红海
| 判断 | 方向 | 依据 |
|---|---|---|
| 蓝海(竞争度 1–2) | 安全与治理、评估与可观测性、协议与通信层、注册与身份、持久执行、Agent 支付 | 标准刚中立化、买方预算来自风险部门、供给端仍以工具拼装为主 |
| 中等(3) | 成本治理、技能供应链可信、数据分析、多智能体编排、上下文与记忆、Agentic SOC | 有明确需求,但已有 3–5 家可对标厂商 |
| 红海(4–5) | 编程、客服、企业集成与数据、垂直行业、语音、GUI 操作、具身与工业、电商、个人智能体、办公知识管理、教育民生、C 端陪伴 | 头部估值与份额已经固化,价格战明显 |
八、建设建议:四档动作
| 档位 | 动作 | 依据 | 交付物 | 周期 |
|---|---|---|---|---|
| T0 立刻可做 | 给现有 agent 产品加「动作审计」与「回滚开关」:每条工具调用记录发起者、参数、结果、可撤销性 | 54% 企业 90 天内出过错,31% 需回滚[^54];只有 26% 的 agent 有独立身份[^54] | 审计日志字段规范 + 撤销接口 | 2–3 周 |
| T0 立刻可做 | 上线成本看板:按任务统计 token、重试次数、人工介入时长,换算「每次成功产出的成本」 | 不到五分之一 token 支出可追溯财务结果[^59];同一 agent 设计不当可多用 30 倍 token[^59] | 单任务成本报表 + 预算告警 | 2–4 周 |
| T1 有基础需扩展 | 把评估从「人工抽查」升级为「轨迹评分 + 回归流水线」:固定任务集、版本对比、上线闸门 | 89% 有可观测性但仅 52.4% 跑离线评估[^41];有评估者进产线的比例高数倍 | 评估集 + 版本对比报告 | 4–8 周 |
| T1 有基础需扩展 | 技能与工具做准入审计:来源、依赖、权限、可疑指令四道检查,建立内部白名单 | 36.82% 技能有缺陷、13.4% Critical[^64];SKILL.md 已成投毒面[^83] | 技能准入清单 + 审计脚本 | 3–6 周 |
| T2 新能力建设 | 记忆分层:工作记忆、情景记忆、语义记忆、程序记忆分开存,配权限与过期策略 | 全上下文方案 72.9% 准确率、26K token;选择性记忆 66.9%、1.8K token,用 6 个百分点换 90% token[^75];四层方案把 PersonaMem 从 48% 提到 76%[^75] | 记忆层服务 + 迁移方案 | 2–3 个月 |
| T2 新能力建设 | Agent 身份与授权:每个 agent 独立身份、最小权限、可吊销,接入现有 IAM | 机器身份与人类 109:1,仅 37% 能吊销凭据[^88];KYA 正在替代 KYC 成为支付侧要求[^70] | 身份注册 + 权限矩阵 | 2–3 个月 |
| T3 长期储备 | 协议侧占位:MCP server 与 A2A agent card 双栈发布,把能力声明做成可发现资产 | AAIF 已收 10 个项目,MCP 与 A2A 均中立化[^62][^68] | 能力目录 + 发现端点 | 3–6 个月 |
| T3 长期储备 | 支付与结算:按结果计价的计量与对账原型 | x402 12 个月 1.38 亿笔,但均价 0.32 美元[^97];AP2 的授权凭证机制已成型[^70] | 计量原型 + 对账口径 | 6 个月以上 |
对做产品的一方,这八条里前四条是防守,后四条是进攻。防守的四条不需要新立项,只要在现有产品里补字段、补报表;进攻的四条都要新投入,且回报期在一年以上。
以我们自己在做的 Hermes Agent 与 MCP 服务为例,T0 的两条几乎是顺手的事:工具调用本来就有结构化日志,加一个「可撤销性」字段和一个成本聚合视图即可。T2 的记忆分层则是真正要做工程的部分——四层记忆的难点不在存储,在「哪一层可以被哪个 agent 读」这套权限设计。
九、最新趋势与新热点:八个信号
本月事件速览(9 月 28 日 — 10 月 28 日)
| 日期 | 事件 | 为什么值得记 |
|---|---|---|
| 10-06 | Sierra 联合 Meta 等发布 Personal Agent Protocol;Decagon 开源 PACT 协议 | 个人 agent 与企业交互的握手层开始有标准[^99] |
| 10-08 | Google Cloud 发布 Gemini agent(工作通用 agent) | 把「agent 是产品、模型是可替换零件」写进产品结构[^99] |
| 10-13 | 阿里「千问 Go」灰度:航延理赔、价保、保养电话预约 | 消费级 agent 首次把「打电话办事」做成常规能力[^47] |
| 10-17 | Google Data Agent Kit 转正式版,含 37 个开源 skills 与 MCP 工具;AWS 上线 Agent Registry | 护栏拆成 skills 与 IAM 两条独立控制线[^100] |
| 10-19 | Notion 重做 agent harness:任务最长 24 小时,Auto 路由称以约低九成成本达到同级效果 | 「harness 比模型更关键」的具体样本[^99] |
| 10-20 | Cursor 开放 Agent SDK,agent 以代码定义、用 evals 测试、可部署到自有基础设施 | 厂商 SDK 从「提示词拼装」转向「可版本化工件」[^99] |
| 10-22 | AAIF 收四个项目:Agent Skills(Anthropic)、Open Responses(OpenAI)、OpenEnv(Hugging Face)、OpenSandbox(阿里) | 能力、互操作、训练环境、安全执行四层同时中立化[^62] |
| 10-22 | Decagon 推出 Experiment Hub;OpenAI 推出 Decisions API;Replit 推出 Monitoring Agent | 客服实验纪律、低延迟决策档、自主 on-call 三个方向同时推进[^99] |
| 10-26 | Cognition 发布 Devin Security 2.0:从扫描到自主修复出 PR | 编码 agent 切入安全运营[^99] |
| 10-26 | OpenAI 发布 GPT-6.1 Terra,主打低成本计算机使用;同日进入 GitHub Copilot | 计算机使用从高端演示变为默认能力[^99] |
| 10-27 | OpenAI 与 Oracle 扩大合作,Oracle 业务应用与 agent 进入 ChatGPT | 聊天窗口开始像应用商店一样承载第三方 agent[^99] |
信号一:Agent Skills 从插件格式变成有治理的标准
10 月 22 日,Anthropic 把 Agent Skills 标准捐给 AAIF,捐的是名称、Logo、GitHub 组织与 agentskills.io 域名。自 2025 年 12 月发布以来,70 多个 agent 平台已集成,累计 100 万个技能发布、接近 2.8 亿次安装[^61]。
同一天,OpenAI 捐出 Open Responses、Hugging Face 捐 OpenEnv、阿里捐 OpenSandbox,AAIF 的项目数从 3 个变成 10 个[^62]。
供给侧的增速比治理快得多。学术测量显示,技能市场从 2026 年 1 月 16 日的 2,179 个涨到 2 月 5 日的 40,285 个,20 天净增约 18.4 倍[^65]。
聚合平台的规模也到了百万级。SkillsMP 首页宣称 300 万个以上技能,第三方复核认为可安装的约 160 万个;LobeHub 的技能目录显示 333,558 个技能,同时索引 11 万个以上 MCP server[^67][^66]。这些数字之间不能互相比,因为「收录」「可安装」「通过审计」是三件事。
治理这端只有一个数:Snyk 扫了 3,984 个技能,36.82% 有缺陷,13.4% 含 Critical 级问题[^64]。技能数从百万计、审计样本从千计,中间差三个数量级——这个缺口就是「策展与审计」生意的位置。
信号二:协议层完成中立化,竞争转向「能力声明」
MCP 在 2025 年 12 月 9 日被捐给 AAIF,当时已有 1 万个以上活跃的公共 MCP server、9,700 万次以上的月 SDK 下载[^63]。A2A 在 2026 年 4 月 9 日一周年时拿到 150 多个组织支持,发布 v1.0 稳定版,含 Signed Agent Cards 的加密身份。它已经嵌入 Azure AI Foundry、Copilot Studio 与 Amazon Bedrock AgentCore[^68]。
AP2 作为 A2A 的扩展,用 Mandates(意图、购物车、支付三类可验证凭证)实现条件支付,已有 60 多家支付与金融机构支持[^70]。
发现层也在变:Linux Foundation 在 2026 年 5 月 27 日成立 DNS-AID 项目,用 DNS 做 agent 与 MCP server 的全球发现,参与者包括 Cloudflare、GoDaddy、Equinix 等[^69]。这条路如果走通,中心化注册表就不再是单一入口。
一个容易混淆的点:协议中立化不等于互操作已经实现。MCP 管 agent 到工具,A2A 管 agent 到 agent,AP2 管 agent 到钱,三者的边界清楚,但同一份「能力声明」在三套规范里的写法还不统一。接下来两年的竞争,大概率在「谁能给出可信、可验证、可审计的能力声明」上,而不是谁的传输层更快。
信号三:编排的失败率有了实证,harness 成了独立工程学科
MAST 研究覆盖 7 个主流多智能体框架、1,600 条以上标注轨迹,归纳出 14 种失败模式、三大类(系统设计、agent 间失配、任务验证),标注一致性 κ=0.88;在该研究的基准上,开源框架 ChatDev 的正确率只有 33.33%[^71]。后续的 OrchestraBench 把 14 种失败模式在受控条件下注入,测的是「恢复能力与级联传播」,编排评测从「观察失败」进入「注入失败」[^72]。
工程侧的样本更有说服力。OpenAI 在 2 月披露的内部实验:3 名(后增至 7 名)工程师、5 个月、约 100 万行代码、约 1,500 个 PR,人均每天 3.5 个 PR,AGENTS.md 控制在约 100 行,单次运行最长 6 小时[^73]。Gartner 随后把「AI Coding Agent Harness」列进 2027 年十大战略技术趋势,主张由专门的平台团队拥有 harness[^74]。
10 月的产品动作都在补这个外壳:Cursor 的 Agent SDK 让 agent 变成可版本化的代码工件,Notion 把任务上限拉到 24 小时并加了按任务选模型的 Auto 路由,Glean 让 agent 以 spec.yaml 写在代码库旁边、跑在托管运行时上,Replit 的 Monitoring Agent 直接读生产日志、验证修复并可选自动部署[^99]。
范式的迁移路径可以这么描述:从提示词工程到上下文工程,再到 harness 工程。前两步优化的是「给模型看什么」,第三步优化的是「模型出错之后系统怎么接住」。
信号四:记忆系统进入四层架构,但简单方案有时更划算
腾讯云在 4 月发布的 Agent Memory 采用 L0 原始对话、L1 原子记忆、L2 场景分块、L3 用户画像的渐进式四层,接入后总回答准确率 76.10%,比原生记忆提升近 59%,在 PersonaMem 数据集上从 48% 提到 76%[^75]。8 月的 v2.0 把记忆定义成四类资产(对话记忆、技能、LLM-Wiki、代码图谱),接入 8 个 agent 生态,用 Memory Hub 做所有者、版本与访问控制[^76]。
厂商基准在互相较劲:Mem0 报告相对 OpenAI 记忆方案在 LOCOMO 上提升 26%,p95 延迟降低 91%、token 成本节省九成以上[^77];Zep 则报 LoCoMo 94.7% 对 91.6%、检索 87 毫秒对 3,060 毫秒[^78]。两家口径不同,数值水平不能直接比,但方向一致:记忆层的价值在「用更少的上下文换相同的准确率」。
Graph-RAG 的边界也被量化了:在多跳问答上比常规检索平均高 27.23 分,在一般问答上只有 0.47 分;引入 agentic search 后多跳差距缩小约 32.3%[^79]。这解释了为什么有些团队做了复杂记忆架构却没有收益——如果任务本身不是多跳的,投入产出比很难看。
信号五:安全合规从「文档义务」变成「运行时义务」
早期被分配给 agent 系统的 CVE 是 CVE-2026-25253,CVSS 8.8。原因是控制台没有校验 query 参数里的 gatewayUrl,可导致跨站 WebSocket 劫持;2026 年 1 月 30 日在 2026.1.29 版本修复[^80]。
技能供应链的攻击已经工程化。ClawHavoc 的恶意技能数量在 341 到 1,100 个以上之间(不同机构的统计口径),估计波及约 30 万用户[^81][^82]。CSA 把 SKILL.md 定性为「agent 上下文投毒」的新攻击面[^83]。
监管时间表在 2026 年改过一次,这是全年容易被引错的地方。欧盟 AI 法案的主体规则与执法在 2026 年 8 月 2 日启动。AI Omnibus 于 2026 年 7 月 27 日生效,把 Annex III 独立高风险义务推迟到 2027 年 12 月 2 日、嵌入产品的高风险义务推迟到 2028 年 8 月 2 日,合成内容标识的过渡期到 2026 年 12 月 2 日[^84][^85]。
金融侧,DORA 下 2025 年欧盟金融业报告 3,383 起重大 ICT 事件,近三分之一涉及第三方。监管机构在 2026 年 7 月 31 日就前沿 AI 模型的 ICT 风险管理预期发表联合声明[^86]。
风险清单也有了可验收的版本:OWASP 的 Agentic Top 10(2026 版)把风险分成目标劫持、工具滥用、身份与权限滥用、agentic 供应链、远程代码执行、记忆与上下文投毒、agent 间通信不安全、级联失效、人机信任滥用、失控 agent 十项[^87]。身份侧的要求正从「验证凭证有效」转向「验证授权范围」——机器身份与人类身份之比已达 109:1,而能吊销凭据的只有 37%[^88]。
信号六:可观测性铺开了,评估还没跟上
LangChain 的《State of Agent Engineering》(1,340 份有效问卷):57.3% 的团队已有 agent 在生产,比上年的 51% 提高;89% 上了可观测性,62% 有完整 tracing;但只有 52.4% 跑离线评估、37.3% 跑在线评估,生产团队里仍有 22.8% 完全不评估;质量超过成本成为首要障碍(32%),延迟占 20%[^41]。
资本在往这一层压。ClickHouse 在 1 月完成 4 亿美元 D 轮、估值 150 亿美元,并收购 Langfuse(当时 2 万多 star、月 SDK 安装 2,600 万次、服务 19 家财富 50 强)[^89]。Braintrust 在 2 月完成 8,000 万美元 B 轮、估值 8 亿美元[^90]。
新基准也从「答题」转向「轨迹」。GBA-Eval 这类企业目标型基准上,头部模型的成绩是 79.6%[^91]。但换个任务集,名次就会变——这正说明单一榜单不适合做采购决策。
信号七:就业在极化,编排能力变成硬通货
Draup 为 CNBC 做的分析显示,摩根大通、花旗、Capital One 等银行的 AI 相关岗位达 139,819 个,同比增长 49%;岗位描述里「agent orchestration」的提及量从 108 次涨到 1,967 次,涨幅 1,721%;LangGraph +679%、RAG +259%、responsible AI +657%;生成式 AI 管理岗的中位基薪约 19 万美元[^92]。
总量在修复,结构在极化。Indeed 的数据:自 2025 年 2 月底以来,美国软件开发岗位发布量上升近 15%,同期全站下降 7%,但仍比疫情前低 27.5%。2025 年 5 月至 2026 年 5 月的增量中,71% 来自资深岗,37% 来自标题含 AI 的岗位[^93]。
斯坦福 2026 年 AI 指数显示,22 至 25 岁在 AI 高暴露职业的就业下降 16%,早期软件开发者下降近 20%[^94]。美联储的工作论文用 CPS 与 O*NET 做事件研究,控制行业冲击后,程序员就业的年增长率比 ChatGPT 发布前低约 3 个百分点[^95]。
三个数据放在一起读:岗位总量在恢复,增量偏资深,入门岗在收缩。对个人来说,可迁移的能力是「设计评估、编排多步任务、判断何时让人接手」,不是「会不会写提示词」。
信号八:Agent 支付量起来了,客单价还很小
x402 在 Base 上约三个季度突破 1 亿笔,早期增长大量来自 meme coin 铸造;1 美元以上的交易占转移金额的 95%(2025 年初是 49%)[^96]。到 2026 年 7 月的 12 个月累计 1.38 亿笔,7 月单月 7,500 万笔对应 2,400 万美元,均价约 0.32 美元。
87% 的单笔金额落在 0.0001 至 0.10 美元区间;二次充值率从 70.6% 升到 89.3%,首次充值到首次支付的中位时间从 73 天缩到 18 分钟[^97]。
卡组织口径的对照更保守。Visa 与 Artemis 的报告显示 x402 累计 1.357 亿美元、1.783 亿笔,而 Stripe 与 Tempo 的 Machine Payments Protocol 累计约 3.8 万美元、18.46 万笔[^98]。
这组数字的正确读法是:笔数增长证明「机器付钱」这件事技术上跑通了,均价 0.32 美元说明商业体量还很小。名义笔数与实质流水之间差着三个数量级。x402 在 2026 年 4 月移交 Linux Foundation[^98],AP2 给的是条件支付的授权凭证[^70]——真正稀缺的不是支付通道,是「计量与对账」:怎么证明这一次调用值这个价。
十、引用与参考来源
- Gartner — Gartner Forecasts Worldwide AI Spending to Grow 49.5% in 2026 — 2026-09-16 — https://www.gartner.com/en/newsroom/press-releases/2026-09-16-gartner-forecasts-worldwide-ai-spending-to-grow-49-point-5-percent-in-2026
- IDC — AI Is Short of Capacity, Not Demand — 2026-10-22 — https://www.idc.com/resource-center/blog/ai-is-short-of-capacity-not-demand
- Gartner — What the 2026 Hype Cycle for Agentic AI Reveals — 2026-04-15 — https://www.gartner.com/en/articles/hype-cycle-for-agentic-ai
- McKinsey — The State of AI: Global Survey 2026 — 2026-07 — https://www.mckinsey.com/capabilities/quantumblack/our-insights/the-state-of-ai
- Menlo Ventures — 2025: The State of Generative AI in the Enterprise — 2025-12-09 — https://menlovc.com/perspective/2025-the-state-of-generative-ai-in-the-enterprise/
- Crunchbase News — Q3 2026 Global Startup Funding: AI Takes 64% as Billion-Dollar Rounds Surge — 2026-10-05 — https://news.crunchbase.com/venture/q3-2026-global-startup-funding-ai-billion-dollar-rounds-exits-data/
- Tracxn — Agentic AI: 2026 Market and Investment Trends — 2026-10 — https://tracxn.com/d/sectors/agentic-ai/__oyRAfdUfHPjf2oap110Wis0Qg12Gd8DzULlDXPJzrzs
- Anthropic — Donating Agent Skills to the Agentic AI Foundation — 2026-10-22 — https://www.anthropic.com/news/donating-agent-skills-to-the-agentic-ai-foundation
- Linux Foundation — Agentic AI Foundation Announces Four New Projects: Agent Skills, Open Responses, OpenEnv and OpenSandbox — 2026-10-22 — https://www.linuxfoundation.org/press/agentic-ai-foundation-announces-four-new-projects-agent-skills-open-responses-openenv-and-opensandbox
- Gartner — Top Strategic Technology Trends 2027: AI Coding Agent Harness — 2026-10-16 — https://www.gartner.com/en/documents/8392081
- AgentMaps — 2026年10月 AI Agent 动态归档(含 Cursor、Notion、Glean、Devin、GPT-6.1 Terra 等条目) — 2026-10 — https://www.agentmaps.org/zh/timeline/archive/2026-10/
- Gartner — Agentic AI's Next Hurdle Is Cost, Not Capability — 2026-10-26 — https://www.gartner.com/en/articles/agentic-ai-next-hurdle-is-cost
- Accenture — The CIO's Guide to AI Tokenomics — 2026-09-10 — https://www.accenture.com/en/insights/ai-data/cios-guide-ai-tokenomics
- Deloitte — 3Q 2026 CFO Signals Survey — 2026-09 — https://www.deloitte.com/global/en/insights/topics/business-strategy-growth/3q-2026-cfo-signals-survey.html
- ChatSee(PR Newswire发布) — New Research Finds Enterprise AI Failures Are Shifting Beyond Hallucinations — 2026-07-29 — https://www.prnewswire.com/news-releases/new-research-finds-enterprise-ai-failures-are-shifting-beyond-hallucinations-as-companies-move-from-chatbots-to-agents-302837907.html
- Nylas — The State of Agentic AI: H2 2026 — 2026-10-20 — https://www.nylas.com/agentic-ai-report-h2-2026
- Snyk — ToxicSkills: Malicious AI Agent Skills on ClawHub (3,984 skills audited) — 2026-02-05 — https://snyk.io/blog/toxicskills-malicious-ai-agent-skills-clawhub
- LangChain — State of Agent Engineering — 2026-06-12 — https://www.langchain.com/state-of-agent-engineering
- Gartner — Forecast Analysis: Cross-Functional AI Agents and Assistants, Worldwide, 2026 — 2026-02-25 — https://www.gartner.com/en/documents/7509353
- IDC — Agentic AI to Dominate IT Budget Expansion, Reaching $1.3 Trillion by 2029 — 2025-08-26 — https://my.idc.com/getdoc.jsp?containerId=prUS53765225
- Precedence Research — Agentic AI Market Size, Share and Trends 2026 to 2035 — 2026-09-08 — https://www.precedenceresearch.com/agentic-ai-market
- Grand View Research — AI Agents Market To Reach $182.97 Billion By 2033 — 2026-03 — https://www.grandviewresearch.com/press-release/global-ai-agents-market-report
- IDC — Agentic AI at Scale (conference deck, Matt Eastwood) — 2026-09 — https://event.idc.com/wp-content/uploads/2026/09/IDC-Agentic-AI-at-Scale-Matt-Eastwood.pdf
- BenchLM — LLM API Pricing Statistics 2026 — 2026-10-27 — https://benchlm.ai/stats/llm-pricing
- arXiv 2603.28576 — Tiered Super-Moore's Law: Price Evolution, Production Frontiers and Market Structure in the LLM Inference Market — 2026-03 — https://arxiv.org/html/2603.28576v1
- 智研咨询 — 研判2026!中国AI Agent行业发展现状、市场规模及重点企业分析 — 2026-05-07 — https://www.chyxx.com/industry/1261556.html
- IDC — 中国AI Agent市场剖析及厂商推荐,3Q25 — 2025-08 — https://my.idc.com/getdoc.jsp?containerId=CHC53058025
- 艾媒咨询 — 2025-2030年中国AI智能体行业市场规模及预测 — 2026-03-26 — https://www.iimedia.cn/c1094/110313.html
- 爱分析 — 2026中国企业智能体市场规模报告(腾讯云开发者社区转载) — 2026-07-03 — https://developer.cloud.tencent.com/article/2702612
- 头豹研究院 — 智能体时代已来:AI Agent行业研究 — 2025-11 — https://pdf.dfcfw.com/pdf/H3_AP202511181783785849_1.pdf
- IDC — 首发智能体开发平台市场份额报告:2025年中国智能体开发平台市场规模达20亿元 — 2026-06-15 — https://www.idc.com/resource-center/press-releases/%E9%A6%96%E5%8F%91%E6%99%BA%E8%83%BD%E4%BD%93%E5%BC%80%E5%8F%91%E5%B9%B3%E5%8F%B0%E5%B8%82%E5%9C%BA%E4%BB%BD%E9%A2%9D%E6%8A%A5%E5%91%8A/
- Gravity — AI Agent Startup Funding Tracker: Q3 and Q4 2026 — 2026-10-16 — https://gravity.fast/data/ai-agent-funding-tracker/
- PitchBook — Q2 2026 Analyst Note: Agentic AI — The Evolution to Autonomous Systems — 2026-04-09 — https://pitchbook.com/news/reports/q2-2026-pitchbook-analyst-note-agentic-ai-the-evolution-to-autonomous-systems-part-i
- Sacra — Cognition revenue, valuation and funding — 2026-10 — https://sacra.com/c/cognition
- Forbes — SpaceX Strikes Deal To Buy Cursor For $60 Billion — 2026-06-16 — https://www.forbes.com/sites/siladityaray/2026/06/16/spacex-will-buy-ai-coding-firm-cursor-for-60-billion/
- Sacra — Harvey revenue, valuation and funding — 2026-10 — https://sacra.com/c/harvey
- Sacra — Sierra revenue, valuation and funding — 2026-10 — https://sacra.com/c/sierra
- TechCrunch — Sierra raises $950M as the race to own enterprise AI gets serious — 2026-05-04 — https://techcrunch.com/2026/05/04/sierra-raises-950m-as-the-race-to-own-enterprise-ai-gets-serious
- Sacra — Decagon revenue, valuation and funding — 2026-10 — https://sacra.com/c/decagon
- Sacra — n8n revenue, valuation and funding — 2026-10 — https://sacra.com/c/n8n
- BuildMVPFast — Sierra AI Unit Economics: Outcome-Based Pricing at $1.50 per Resolution — 2026-09 — https://www.buildmvpfast.com/blog/sierra-ai-unit-economics-outcome-based-pricing-2026
- IT桔子 — 2026上半年中国人工智能投融资报告 — 2026-07-23 — https://pdf.dfcfw.com/pdf/H3_AP202607231827274641_1.pdf
- 智东西(36氪转载) — 超3000亿,中国AI创企半年猛吸金:77起亿元级融资里,应用占43% — 2026-09-09 — https://36kr.com/p/3974902531125510
- 中国联通采购与招标网 — 2026-2027年联通在线统一智能体平台研发项目招标公告(预算550万元、限价495万元) — 2026-10 — https://www.chinaunicombidding.cn/
- Anthropic — Donating the Model Context Protocol and Establishing the Agentic AI Foundation — 2025-12-09 — https://www.anthropic.com/news/donating-the-model-context-protocol-and-establishing-of-the-agentic-ai-foundation
- Linux Foundation — A2A Protocol Surpasses 150 Organizations, Lands in Major Cloud Platforms, Sees Enterprise Production Use in First Year — 2026-04-09 — https://www.linuxfoundation.org/press/a2a-protocol-surpasses-150-organizations-lands-in-major-cloud-platforms-and-sees-enterprise-production-use-in-first-year
- Google / AP2 — Agent Payments Protocol (AP2): Mandates, Verifiable Credentials and Conditional Payments — 2026-10 — https://ap2-protocol.org/
- Palo Alto Networks — 2026 Identity Security Landscape — 2026 — https://www.paloaltonetworks.com/idira/idira-identity-security-landscape
- Gartner — Gartner Predicts Over 40% of Agentic AI Projects Will Be Canceled by End of 2027 — 2025-06-25 — https://www.gartner.com/en/newsroom/press-releases/2025-06-25-gartner-predicts-over-40-percent-of-agentic-ai-projects-will-be-canceled-by-end-of-2027
- Gartner — Applying Uniform Governance Across AI Agents Will Lead to Enterprise AI Agent Failure — 2026-05-26 — https://www.gartner.com/en/newsroom/press-releases/2026-05-26-gartner-says-applying-uniform-governance-across-ai-agents-will-lead-to-enterprise-ai-agent-failure
- GitHub REST API — 仓库指标实测(openclaw / n8n / dify / langchain / langgraph / crewAI / llama_index / openai-agents-python / claude-agent-sdk-python / autogen / browser-use 等,口径日 2026-10-28) — 2026-10-28 — https://api.github.com/repos/openclaw/openclaw
- Teradata — Arrested Automation: Why Agentic AI Stalls Before It Scales — 2026-07-07 — https://www.teradata.com/press-releases/2026/why-enterprise-ai-stalls-before-it-scales
- Teradata — Why Agentic AI Stalls: 2026 Survey Report — 2026-07 — https://www.teradata.com/insights/white-papers/why-agentic-ai-stalls-enterprise
- 中国金融信息网(引艾瑞咨询) — 智能体落地「跑出」实效:30%-40%项目18个月内面临停滞 — 2026-10-24 — https://www.cnfin.com/gs-lb/detail/20261024/4485962_1.html
- Deloitte — The State of AI in the Enterprise 2026 — 2026-01-21 — https://www.deloitte.com/us/en/about/press-room/state-of-ai-report-2026.html
- Deloitte — AI Agents Are Only the Beginning: Deloitte Survey Examines AI Readiness and Agentic AI Success — 2026-08-12 — https://www.deloitte.com/us/en/about/press-room/deloitte-survey-examines-ai-readiness-agentic-ai-success.html
- MIT Project NANDA / People Team AI — MIT Study: 95% of GenAI Pilots Fail (主报告复核) — 2026-08-23 — https://peopleteamai.com/research/mit-95-percent-ai-pilots
- VentureBeat Pulse — 57% of enterprises have watched AI agents be confidently wrong — 2026-07-10 — https://venturebeat.com/data/57-of-enterprises-have-watched-ai-agents-be-confidently-wrong-the-fix-is-an-agentic-context-layer-but-who-has-one
- arXiv 2512.04123 — Measuring Agents in Production — 2025-12-02 — https://arxiv.org/abs/2512.04123
- arXiv 2412.14161 — TheAgentCompany: Benchmarking LLM Agents on Consequential Real World Tasks — 2024-12 — https://arxiv.org/abs/2412.14161
- 德勤中国 × 香港大学 — 决策者视角下的企业AI应用:2026中国AI应用指数 — 2026-09-21 — https://www.deloitte.com/content/dam/assets-zone1/cn/zh/docs/services/consulting/2026/hku-and-deloitte-china-ai-adoption-index-2026-zh-260921.pdf
- McKinsey Greater China — 多智能体协同?先解决各说各话的数据困局 — 2026-10-22 — https://www.mckinsey.com.cn/%E5%A4%9A%E6%99%BA%E8%83%BD%E4%BD%93%E5%8D%8F%E5%90%8C%EF%BC%9F%E5%85%88%E8%A7%A3%E5%86%B3%E5%90%84%E8%AF%B4%E5%90%84%E8%AF%9D%E7%9A%84%E6%95%B0%E6%8D%AE%E5%9B%B0%E5%B1%80/
- ClawBlog — ClawHavoc: Inside the ClawHub Supply Chain Attack — 2026-05-02 — https://clawblog.com/clawhavoc-clawhub-supply-chain-attack
- IBM Think / X-Force — What OpenClaw Reveals About Agentic AI Security Risks — 2026 — https://www.ibm.com/think/x-force/what-openclaw-reveals-about-agentic-ai-security-risks
- Cloud Security Alliance — Agent Context Poisoning: SKILL.md as a New Attack Surface — 2026-05-06 — https://labs.cloudsecurityalliance.org/research/csa-research-note-skill-md-agent-context-poisoning-20260506
- arXiv 2603.00195 — Formal Analysis and Supply Chain Security for Agentic AI Skills — 2026-03 — https://arxiv.org/html/2603.00195v2
- OWASP GenAI Security Project — OWASP Top 10 for Agentic Applications 2026 — 2025-12-09 — https://genai.owasp.org/resource/owasp-top-10-for-agentic-applications-for-2026/
- LangChain — LangChain vs AutoGen in 2026: Framework Maintenance and Migration — 2026-09 — https://www.langchain.com/resources/langchain-vs-autogen
- AgentGid — Best AI Agent Frameworks 2026: Stars vs Weekly Downloads — 2026-10 — https://agentgid.com/guides/best-ai-agent-frameworks
- Microsoft — Microsoft Agent 365 now generally available, expands capabilities and integrations — 2026-05-01 — https://www.microsoft.com/en-us/security/blog/2026/05/01/microsoft-agent-365-now-generally-available-expands-capabilities-and-integrations/
- OpenAI — Introducing the Agents API — 2026-09-10 — https://openai.com/index/introducing-the-agents-api/
- AWS — ICYMI: What landed for AI builders in August 2026 — 2026-08 — https://aws.amazon.com/blogs/machine-learning/icymi-what-landed-for-ai-builders-in-august-2026
- Agentic University — AI Agent Platform Pricing Comparison 2026: Agent 365, Gemini Enterprise, Claude and Bedrock — 2026-09 — https://agentic-university.com/guides/agent-platform-pricing-2026
- TechNode — Alibaba prepares Qwen Go personal AI assistant for claims, bookings and shopping — 2026-10-13 — https://technode.com/2026/10/13/alibaba-prepares-qwen-go-personal-ai-assistant-for-claims-bookings-and-shopping/
- 东方财富 — 2026国内主流智能体公司12家实力解析:Coze国内综合份额18%居首 — 2026-09-01 — https://caifuhao.eastmoney.com/news/20260901182415780454660
- 腾讯 — 腾讯云首发效率智能体工具集,为个人与企业打开AI新入口 — 2026-06-05 — https://www.tencent.com/zh-cn/tencent-cloud-debuts-productivity-agent-suite-creating-a-new-gateway-to-ai-for-users-and-enterprises
- Menlo Ventures — There Are No AI Markets, Only Proto-Markets: Why the SaaS Playbook Fails in AI — 2026-01-15 — https://menlovc.com/perspective/there-are-no-ai-markets-only-proto-markets-why-the-saas-playbook-fails-in-ai/
- Stack Overflow — 2026 Developer Survey: AI Trust and Usage — 2026-10-06 — https://stackoverflow.co/company/press/archive/stack-overflow-annual-developer-survey-ai-trust-conditional
- Andreessen Horowitz — Top 100 Gen AI Consumer Apps (7th edition) — 2026-10-05 — https://a16z.com/100-gen-ai-apps-7/
- 腾讯云开发者 — 腾讯云发布 Agent Memory:四层渐进式记忆架构 — 2026-04-03 — https://cloud.tencent.com/developer/article/2650211
- Decrypt — AI Agents Made 138 Million Crypto Payments in One Year, but Average Payment Is $0.32 — 2026-10-14 — https://decrypt.co/380989/ai-agents-138-million-crypto-payments-one-year
- AgentHui — AgentHui 周报第 43 期(2026 W43):Data Agent Kit GA、AWS Agent Registry、Cloudflare 电商工具 — 2026-10-24 — https://www.agenthui.io/issues/e16662e1-cb04-489a-84d5-78507747d25e
- arXiv 2602.08004 — Agent Skills: A Data-Driven Analysis of Claude Skills for Extending Large Language Model Functionality — 2026-02-08 — https://arxiv.org/abs/2602.08004
- SkillsMP — Agent Skills Marketplace — 2026-10 — https://skillsmp.com/
- LobeHub — Agent Skills Marketplace(技能与 MCP server 目录) — 2026-10 — https://lobehub.com/skills
- Linux Foundation — Linux Foundation Announces DNS-AID Project to Advance Decentralized AI Agent Discovery — 2026-05-27 — https://www.linuxfoundation.org/press/linux-foundation-announces-dns-aid-project-to-advance-decentralized-ai-agent-discovery
- arXiv 2503.13657 — Why Do Multi-Agent LLM Systems Fail? (MAST) — 2025-03 — https://arxiv.org/abs/2503.13657
- arXiv 2608.05263 — OrchestraBench: Fault-Injection Benchmark for Multi-Agent Orchestration — 2026-08 — https://arxiv.org/abs/2608.05263
- OpenAI — Harness Engineering: Leveraging Codex in an Agent-First World — 2026-02-11 — https://openai.com/index/harness-engineering
- GitHub — TencentCloud/TencentDB-Agent-Memory v2.0.0 Release — 2026-08-03 — https://github.com/TencentCloud/TencentDB-Agent-Memory/releases/tag/v2.0.0
- arXiv 2504.19413 — Mem0: Building Production-Ready AI Agents with Scalable Long-Term Memory — 2025-04-28 — https://arxiv.org/abs/2504.19413
- Zep — Zep vs Mem0: Benchmark Results on LoCoMo — 2026 — https://www.getzep.com/mem0-alternative
- arXiv 2604.09666 — Do We Still Need GraphRAG? Benchmarking Graph-Based and Agentic Retrieval — 2026-04 — https://arxiv.org/html/2604.09666
- EU AI Act Service Desk — Timeline for the Implementation of the EU AI Act — 2026-10 — https://ai-act-service-desk.ec.europa.eu/en/ai-act/timeline/timeline-implementation-eu-ai-act
- European Commission — AI Omnibus Enters into Force — 2026-07-27 — https://digital-strategy.ec.europa.eu/en/news/ai-omnibus-enters-force
- EIOPA / ESAs — ESAs Publish First Report on DORA Major ICT-Related Incidents — 2026-06-03 — https://www.eiopa.europa.eu/esas-publish-first-report-dora-major-ict-related-incidents-2026-06-03_en
- ClickHouse — ClickHouse Raises $400M Series D, Acquires Langfuse, Launches Postgres — 2026-01-16 — https://clickhouse.com/blog/clickhouse-raises-400-million-series-d-acquires-langfuse-launches-postgres
- SiliconANGLE — Braintrust Lands $80M Series B to Become the Observability Layer for AI — 2026-02-17 — https://siliconangle.com/2026/02/17/braintrust-lands-80m-series-b-funding-round-become-observability-layer-ai/
- BenchLM — GBA-Eval Leaderboard — 2026-10 — https://benchlm.ai/benchmarks/gbaeval
- CNBC (Draup 数据) — AI Is Redefining Wall Street Jobs: Agent Orchestration Mentions Up 1,721% — 2026-10-02 — https://www.cnbc.com/2026/10/02/ai-redefining-wall-street-jobs.html
- Indeed Hiring Lab — AI and Job Postings: From Destruction to Creation? — 2026-07-08 — https://hiringlab.indeed.com/2026/07/08/ai-and-job-postings-from-destruction-to-creation/
- CNBC(引斯坦福 2026 AI Index) — Is AI Taking the Job of the Software Developer? — 2026-10-11 — https://www.cnbc.com/2026/10/11/ai-software-developer-jobs.html
- Federal Reserve Board — AI and Coder Employment (FEDS 2026-018) — 2026 — https://www.federalreserve.gov/econres/feds/files/2026018pap.pdf
- Chainalysis — Inside x402: 100M Agentic Payments on Base — 2026-06-03 — https://www.chainalysis.com/blog/x402-agentic-payments-adoption
- Visa × Artemis — Agentic Payments from the Ground Up: x402, MPP and Settlement Data — 2026-07 — https://www.visa.com/vcom-assets/content/dam/visa/reimagine-visa/thought-leadership/documents/agentic-payments-report.pdf
本章共 105 条来源,按正文首次出现顺序排列;正文标记共 202 处。数据口径与已知冲突见附录 A。
附录 A:方法论与口径说明
数据窗口。 正文数据以 2026 年 10 月 28 日为界,覆盖 9 月 28 日之后的增量。9 月及更早的基线数据(尤其 Gartner 9 月 16 日的科目拆分)仅作为对照使用,已标注原始披露日期。
采集方式。 五路并行检索(宏观、需求、竞争、痛点、趋势),每路独立检索并回原文抽取;开源项目 star 数为 GitHub REST API 当日实测,与 9 月 28 日的同口径读数做差;中国政企需求取自公开招标文件,不采用厂商新闻稿口径。
评分性质。 四个维度为编辑判断,不是统计结果。同一方向在不同季度的分差在 0.5 分以内视为噪声;超过 1 分才代表判断改变。竞争度评分参考的是「可对标厂商数量与份额集中度」,不是融资金额。
已知口径冲突(不做换算,只做标注):
- 技能总量:SkillsMP 首页宣称 300 万个以上,第三方复核约 160 万个可安装;LobeHub 显示 333,558 个。三者统计对象不同。
- ClawHavoc 恶意技能数:341 个、824 个、1,100 个以上三个口径并存。
- x402 笔数:1 亿笔(2026 年 3 月口径)与 1.38 亿笔(2026 年 7 月口径),均为累计值,且早期含刷量。
- 欧盟 AI 法案时间表:Annex III 高风险义务已推迟到 2027 年 12 月 2 日,引用旧时间点的材料需核对。
- DeepSeek Harness 仓库:本次 API 请求返回 404,未能取到当日 star 值,故未列入开源对照表。
附录 B:风险与不确定性(本报告可能错在哪里)
口径分歧可能推翻结论。 如果「95.3% 有生产工作流」被当成采纳率来读,本期对「裂缝」的判断会被低估;反之,如果只读 Gartner 的 17%,会高估市场难度。本报告的处理方式是并列列出并标注门槛,但读者仍需按自己的决策场景选口径。
控制层可能被平台吞掉。 本报告把安全、评估、身份列为蓝海,前提是平台厂商愿意把这三层开放给第三方。10 月的动作显示平台在自建(Agent 365 的注册表、Google 的 Agent Identity),如果这一层被收进平台套餐,独立工具的定价空间会被压缩。
生态规模数据存在统计幻觉。 技能总量、安装量、MCP server 数量的统计口径都不统一,且平台有动机报高。本报告尽量同时给出第三方复核值,但仍可能出现「标题数字」与「可安装数量」混淆。
支付方向可能表内繁荣。 笔数增长与流水规模背离,x402 的均价 0.32 美元说明真实商业场景有限。把笔数当作市场成熟的证据是危险的。
监管时间表仍有变数。 AI Omnibus 已生效,但成员国执行细则、金融侧对前沿模型的 ICT 要求都还有解释空间,落地节奏可能再次调整。
融资数据有时滞。 估值与 ARR 多来自二级渠道汇总,与公司官方披露可能有差异;本期未对每笔融资做一手确认就是这一限制的直接后果。
关于发布方
仙踪问道关注 AI Agent 在企业与个人场景的落地路径,产品线覆盖 Hermes Agent 智能助手、MCP 服务、GEO 内容优化与行业垂直工具。本报告按月度节奏发布,数据来源与方法论保持跨期一致,便于对照阅读。