2026年9月 AI Agent 市场分析报告
Gartner 首次单列 Agent 支出科目达 292.19 亿美元,24 个需求方向评分显示安全治理、评估可观测性、技能供应链可信为低竞争高刚需方向;88% 试点未进生产,瓶颈从模型能力转向评估、治理与供应链可信。
报告期:2026 年 9 月 1 日 — 9 月 30 日|发布方:仙踪问道|版本:V1.0(月度报告第 7 期)
目录
- 摘要:六条判断与一页关键数字
- 一、市场规模:四个口径,请勿混用
- 二、资本:总量在收,头部在挤
- 三、需求方向评分:24 个方向的三张表
- 四、优先级矩阵:竞争度 × 刚性
- 五、需求分类:四类需求,四种打法
- 六、六个结构性痛点
- 七、竞争格局:三片蓝海、三个红海、五个变化
- 八、九月趋势:八个信号
- 九、建设路线图:给企业的四档动作
- 十、风险与不确定性:本报告可能错在哪里
- 附录 A:方法论与口径说明
- 附录 B:数据来源清单
- 附录 C:10 月上旬增量(超出报告期,截至 10 月 12 日)
摘要:六条判断与一页关键数字
九月的市场只有一件事是真正的新消息:Agent 在预算表里开始有了自己的一行。Gartner 在 9 月 16 日的公告中,把「AI Agents and Assistants」从 AI 软件里拆出来单独列示。2026 年这个科目对应 292.19 亿美元,2027 年是 654.72 亿美元。这个动作的意义大于数字本身——它意味着采购、预算、审计三条线从此要给 Agent 单独开一列。
但同一个月的数据也给出了另一半答案:预算进了表,试点没进生产。约八成企业应用已经内嵌 Agent 能力,真正有生产负载的只有约三成;88% 的试点到不了生产,只有约 12% 进入持续运营。这条裂缝在今年九月没有变窄,反而因为治理工具的集中出现而被看得更清楚。
六条判断如下。
预算行出现了,但只占 AI 大盘的百分之一量级。 2026 年全球 AI 支出 2.67 万亿美元,292 亿美元的 Agent 科目在其中占比约 1.1%。同期基础设施 1.484 万亿美元、生成式模型 283 亿美元,也就是说全球每在 AI 基础设施上花 52 美元,才有 1 美元花在模型调用上。
钱在变集中,不是在变多。 三季度全球风投 1,590 亿美元,AI 拿走 1,020 亿、占 64%,十亿美元级融资 27 笔创历史纪录;但同一季环比下降 25%,是全年四个季度里的低点。总量收缩与头部集中同时出现,是本期资本面比较准确的一句话。
「卖铲子」比「挖金子」更确定。 2026 年 4 到 9 月,企业级 Agent 安全与治理赛道 12 笔融资合计 4.35 亿美元;本季新增的 33 笔 Agent 融资里,约三分之一卖的是「对 Agent 的控制」,而不是 Agent 本身。
嵌入容易,跑生产难。 17%、31%、40%、53%、81% 这五组采纳率数字量的不是同一件事。可靠的表述是:约八成企业应用已内嵌 Agent,约三成有生产负载,组织级规模化约一成,能把账算清的更少。
技能生态跑得比审计快。 技能注册表 skills.sh 上线 7 个月积累 100 万个技能、近 2.8 亿次安装,但 375 个技能吃掉了 62% 的安装量,近一半技能只被装过一次;Unit 42 爬完全部 49,943 个 OpenClaw 技能后发现,80% 的「申报行为」与「实际行为」不一致。
真正稀缺的不是模型,是拦住 Agent 犯错的那一层。 88% 的组织过去一年至少发生过一次 Agent 相关安全事件,94% 认为 Agent 蔓延在推高复杂度与技术债,但只有 12% 建立了集中管理平台;与此同时,89% 的团队有可观测性,只有 52% 在跑评估,能基于运行轨迹自动评估的不足 8%。
一页关键数字
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| Agent 与助手支出(2026) | 292.19 亿美元 | Gartner,窄口径单列科目,9 月 16 日 |
| Agentic AI 支出(2026) | 2,019 亿美元 | Gartner,广义,含基础设施与平台 |
| 全球 AI 总支出(2026) | 2.67 万亿美元 | Gartner,同比 +49.5% |
| 中国企业级 Agent(2026) | 449 亿元 | IDC 等,窄口径 |
| 中国企业智能体(2030) | 4,925.2 亿元 | 爱分析,含数字员工,CAGR 80.5% |
| 有 Agent 在生产的组织 | 约 31% | S&P Global |
| 试点到不了生产的比例 | 88% | Digital Applied 汇编 |
| 有集中治理平台的组织 | 12% | SAP |
| 技能注册表规模 | 100 万个技能 / 2.8 亿次安装 | Vercel,9 月 25 日 |
| 技能申报与行为不一致 | 80% | Unit 42,49,943 个样本 |
| 企业级 Agent 治理融资 | 4.35 亿美元 / 12 笔 | Adversa AI,4 至 9 月 |
一、市场规模:四个口径,请勿混用
1.1 全球:一个科目被单列出来
Gartner 在 9 月 16 日的预测中做了两件事:上调总量,拆分科目。总量方面,2026 年全球 AI 支出上调到 2.67 万亿美元、同比增长 49.5%,2027 年 3.64 万亿美元。结构方面,「AI Agents and Assistants」被从 AI 软件中单独拆出,2026 年 292.19 亿美元、2027 年 654.72 亿美元。增速也从 +77% 抬到 +124%。
把这几个数字放进同一张表,市场的形状就清楚了。
| 口径 | 2026 年 | 远期 | 增速 | 机构 |
|---|---|---|---|---|
| AI Agents and Assistants(窄,新增单列) | 292.19 亿美元 | 2027 年 654.72 亿美元 | +77% → +124% | Gartner |
| Agentic AI 支出(广义,含基础设施与平台) | 2,019 亿美元 | 2029 年 7,527 亿美元 | CAGR 118.73% | Gartner |
| Agentic AI 软件支出 | — | 2030 年 9,850 亿美元 | CAGR 62.7% | Gartner |
| 全球 AI 总支出(大盘) | 2.67 万亿美元 | 2027 年 3.64 万亿美元 | +49.5% | Gartner |
可以看到,同一年、同一家机构,Agent 相关支出可以是 292 亿美元,也可以是 2,019 亿美元,相差约 7 倍。差别不在预测能力,而在统计边界:前者只算独立的 Agent 与助手产品,后者把承载 Agent 的基础设施与平台一起算进来。这两个数字都对,但不能互相替代,更不能相加。
把镜头拉长,还有两条更长的线。IDC 判断到 2029 年全球 AI 总支出将达 1.3 万亿美元、超过全球 IT 支出的 26%,主要驱动力就是 agentic AI(能自己连续执行多步任务的 AI)。Stanford HAI 的统计则显示,2025 年美国 AI 私人投资 2,859 亿美元,是中国 124 亿美元的 23 倍以上,全球合计 3,447 亿美元、同比增长 127.5%。
还有一条反向读数容易被忽略:Gartner 在 7 月 1 日的另一份判断中提到,2,340 亿美元的企业应用软件支出正因 agentic AI 面临被重新分配的风险。这句话解释了为什么「单列科目」比「292 亿美元」更值得关注——它标记的是存量软件预算的迁移方向,而新增支出只是迁移的一小部分。
1.2 中国:三个口径,禁止相加
中国市场的口径分歧比全球更大。目前可查的三组数据分别对应三种边界,换算成同一年的规模后,彼此相差可以达到 11 倍。
| 口径 | 数值 | 机构 |
|---|---|---|
| 企业级(窄) | 2025 年约 190–212 亿元 → 2026 年 449 亿元 → 2029 年 3,320 亿元 | IDC 等 |
| 企业智能体(含数字员工) | 2025 年 256.8 亿元 → 2030 年 4,925.2 亿元(CAGR 80.5%) | 爱分析 |
| 企业级(另一家机构) | 2026 年突破 480 亿元 | 赛迪顾问 |
结构上有一个值得记住的比例:到 2030 年,智能体基础设施层将占整体的 50.2%,而数字员工层的增速更高,CAGR 达到 94.9%。换句话说,中国市场前半段卖的是「底座」,后半段才是「人头」。
记忆是一个被单独立出来的细分赛道。中国智能体记忆市场 2025 年 14.4 亿元,2030 年 642.5 亿元。这个数字之所以重要,是因为它对应的是 Agent 生产化之后容易被低估的一项成本——不是存不下,而是过期了还当新的用。
政策层面,智能体已经被写进国家数字基础设施的叙事。按照公开的政策口径,2027 年智能体应用普及率要超过 70%,2030 年超过 90%;国家层面的智能体专项规范性文件还提出「探索建立智能体注册平台」。前者定的是渗透目标,后者定的是身份与登记制度,对做企业级产品的团队来说,后者的影响更直接。
1.3 采纳率:五组数字量的不是同一件事
九月被引用较多的五组采纳率数字,经常被拿来互相质疑,其实它们问的是不同问题。
| 数字 | 口径 | 机构 |
|---|---|---|
| 17% | 已部署 Agent 的组织占比(偏保守口径) | Gartner CIO 调研 |
| 31% | 有 Agent 在生产环境的组织 | S&P Global |
| 40% | 十亿美元级营收企业已规模化(小型企业仅 22%) | McKinsey |
| 53% | 美国十亿美元以上企业已部署,18% 已跨工作流编排 | KPMG 第二季度 |
| 81.0% | 中国智能体部署渗透率(用上的组织占比,高于全球 78.1%) | IDC 与浪潮信息 |
前四行问的是「企业做没做」,最后一行问的是「渗透率高不高」,不是一件事。把五组数字放在一起,能得到一个相对可靠的判断:嵌入容易,跑生产难。约八成企业应用已经内嵌 Agent 能力,但只有约三成真有生产负载。
口径更细的一组来自 Deloitte:约 75% 的企业计划在两年内落地 agentic AI,25% 已把超过 40% 的 AI 试点转入生产,但只有 21% 具备成熟的智能体治理能力。这组数字里尤其要看最后一项——准备投产的比例与具备治理能力的比例之间,差了将近 4 倍。
把分布不均说明得比较清楚的是支付侧的数据。Ramp 的统计显示,企业中位数的 AI 支出强度是每人每月 11.95 美元,而支出居前 1% 的企业是 7,400 美元,相差约 600 倍。这个差距不是行业差异,而是同一批技术在不同组织里被用出了完全不同的密度。
1.4 三个读数纪律
读这份报告,只需要记住三条纪律。
先看口径,再看数字。 同一年,AI Agent 市场可以是 292 亿美元,也可以是 2,019 亿美元;中国从 449 亿元到 4,925 亿元,相差 11 倍。凡是没写口径的市场规模,一律不能直接引用。
同一机构的跨版本预测不可直接比较。 Gartner 今年对 2026 年全球 AI 支出的预测改了三次:1 月 2.53 万亿美元、5 月 2.59 万亿美元、9 月 2.67 万亿美元,同时分类口径也调整了两次,官方明确提示跨版本比较「没有意义」。把三次修订连成一条增长曲线,是一个常见的方法错误。
别把「数量」当「价值」。 全球活跃智能体从 2026 年的 7,940 万个增长到 2030 年的 22.16 亿个,约 28 倍;但同期 Token(模型处理文字的最小计费单位)消耗的 CAGR 高达 4,822.6%。用量涨得比个数快得多,意味着成本压力来自调用深度,而不是 Agent 的数量。
二、资本:总量在收,头部在挤
2.1 三季度:低点季与创纪录季同时成立
三季度的数据在 10 月初才完整披露,覆盖的是 7 到 9 月,因此纳入本期报告。据 Crunchbase 10 月 5 日的统计,三季度全球风投 1,590 亿美元,其中 AI 拿走 1,020 亿美元、占 64%;十亿美元级融资 27 笔,创历史纪录。
但同一季的总额环比下降 25%,是全年四个季度里的低点。一个季度可以同时是「低点季」和「创纪录季」,取决于你拿总量还是拿头部当基线。对创业者来说,这个组合的真实含义是:融资成功的概率在下降,融资成功的金额在上限。
落到 Agent 这条线上,本季新增 33 笔融资,其中约三分之一卖的是「对 Agent 的控制」而不是 Agent 本身——身份、护栏、评估、审计。Gravity 的追踪数据还记录了一个细节:九月末 Instinct 以 10 亿美元 C 轮、100 亿美元估值完成融资,而它一个月前的估值是 25 亿美元。单笔就把此前所有同赛道融资的量级抹平了一次。
2.2 卖铲子比挖金子更确定
把时间轴拉到 4 到 9 月,企业级 Agent 安全与治理赛道共发生 12 笔融资、合计 4.35 亿美元。这个金额不算大,但方向很明确:当 88% 的组织都出过 Agent 安全事件、而只有 12% 建了集中管理平台时,为「不出事」付费的意愿会先于为「多做事」付费的意愿出现。
整合是另一条主线。据公开披露,Nvidia 收购 Hugging Face,金额约 129 至 130 亿美元;AMD 收购 World Labs,超过 80 亿美元;SpaceX 完成对 Cursor 的收购,600 亿美元。退出通道确实打开了,但入口同时变窄——能被收购的标的,越来越集中在已经占据分发位置或数据位置的少数公司。
2.3 应用层已经开始收钱
九月比较能说明「应用层能收到钱」的证据来自 Salesforce。Agentforce 的 ARR 达到 15 亿美元、同比增长 240%,单季消耗 32 亿个 agentic 工作单元。这也是 Gartner 会警告 2,340 亿美元企业应用软件支出面临重新分配的现实依据:钱不是从新增预算里出的,是从旧软件的席位费里挪的。
竞争态势同时在松动。企业采用率上,Anthropic 首次以 34.4% 反超 OpenAI 的 32.3%;但 OpenRouter 的数据显示,九月上旬 OpenAI 的模型支出又反超回来。霸权尚未固化,窗口期还在。
| 资金流向 | 九月信号 | 判断 |
|---|---|---|
| 基础设施 | AI 占全球风投 64%,十亿美元级 27 笔 | 确定性较强,但门槛也高 |
| 安全与治理 | 4 至 9 月 12 笔、4.35 亿美元 | 需求由事故率驱动,供给仍在早期 |
| 应用层(垂直) | Agentforce ARR 15 亿美元、+240% | 已能收到钱,靠存量席位迁移 |
| 消费级 Agent | Instinct 估值一个月从 25 亿到 100 亿美元 | 热度确认,产品成熟度未确认 |
| 支付与协议 | x402 累计 1.9 亿笔、成交额约 4,187 万美元 | 名义量大,实质流水小 |
三、需求方向评分:24 个方向的三张表
3.1 评分方法
本报告对 24 个需求方向做四维评分(热度、市场潜力、刚性、竞争度,均为 1 至 5 分),并按以下公式计算调整后推荐分:
调整后推荐分 =(热度 + 市场潜力 + 刚性)÷ 3 −(竞争度 − 3)× 0.5
竞争度 3 为基准线,低于 3 加分、高于 3 扣分。竞争烈度定义为:1 为极低(蓝海)、2 为低、3 为中等、4 为高、5 为极高(红海)。需要说明的是,推荐分衡量的是「值不值得做」,竞争烈度衡量的是「挤不挤得进去」,两者不能互相替代——红海方向的推荐分完全可能超过 4.0。
3.2 核心刚需(8 个方向)
| 需求方向 | 热度 | 市场潜力 | 刚性程度 | 竞争度 | 调整后推荐分 | 竞争烈度 |
|---|---|---|---|---|---|---|
| Agent 安全与治理(运行时护栏/权限/身份) | 5 | 5 | 5 | 2 | 5.50 | 低(蓝海) |
| Agent 评估与可观测性(轨迹评分/回归流水线) | 5 | 4 | 5 | 2 | 5.17 | 低(蓝海) |
| 技能与工具供应链可信(Skills 审核/沙箱/签名) | 5 | 4 | 4 | 2 | 4.83 | 低(蓝海) |
| 成本治理与 Token 归因 | 5 | 4 | 5 | 3 | 4.67 | 中等 |
| 企业集成与 Agent-native 数据管道 | 4 | 5 | 5 | 3 | 4.67 | 中等 |
| 数据分析与报告生成 Agent | 5 | 5 | 4 | 3 | 4.67 | 中等 |
| 垂直行业 Agent(金融/医疗/法律/工业) | 5 | 5 | 4 | 4 | 4.17 | 高 |
| 上下文工程与记忆系统 | 4 | 4 | 4 | 3 | 4.00 | 中等 |
安全与治理以 5.50 分列 24 个方向的头名,理由是一个很典型的结构性缺口:88% 的组织过去一年至少发生过一次 Agent 相关安全事件,94% 认为 Agent 蔓延在推高复杂度与技术债,但只有 12% 有集中管理平台。WEF 的调研里,87% 的领袖把 AI 相关漏洞列为上升势头明显的网络风险。这是「必须有、现在没有」的组合,付费意愿不依赖教育。
评估与可观测性以 5.17 分居次。89% 的团队已经有某种形式的可观测性,但只有 52% 在跑评估;阿里云的调研更直接——55% 的企业靠人工抽查评估 Agent,能基于运行轨迹自动评估的不足 8%。而用上评估工具的组织,把 AI 项目推进生产的数量接近后者的 6 倍。
技能供应链可信以 4.83 分排第三。Vercel 的注册表 7 个月做到 100 万技能、2.8 亿次安装,但 375 个技能占掉 62% 的安装量。Unit 42 爬完全部 49,943 个 OpenClaw 技能后发现,80% 的申报行为与实际行为不一致,顶层 5% 含多阶段攻击链。规模与审计之间的落差,本身就构成一个产品空间。
企业集成与数据管道同为 4.67 分,但障碍更硬:46% 的企业把「与现有系统集成」列为头号障碍,42% 指向数据访问与质量;斯坦福数字经济实验室的结论是,77% 的落地难题不是技术问题。
3.3 增量需求(8 个方向)
| 需求方向 | 热度 | 市场潜力 | 刚性程度 | 竞争度 | 调整后推荐分 | 竞争烈度 |
|---|---|---|---|---|---|---|
| Agent 原生通信与协议层(MCP/A2A/AIP 网关) | 5 | 5 | 4 | 3 | 4.67 | 中等 |
| 多 Agent 编排与 Harness 工程 | 5 | 5 | 4 | 4 | 4.17 | 高 |
| IT 与安全运维 Agent(Agentic SOC) | 5 | 4 | 5 | 4 | 4.17 | 高 |
| 长时运行与持久执行基础设施 | 4 | 4 | 4 | 3 | 4.00 | 中等 |
| Agent 支付与结算基础设施 | 4 | 5 | 3 | 3 | 4.00 | 中等 |
| 智能客服 Agent | 5 | 5 | 5 | 5 | 4.00 | 极高(红海) |
| 编程与软件工程 Agent | 5 | 5 | 5 | 5 | 4.00 | 极高(红海) |
| Agent 电商与交易执行 | 5 | 5 | 3 | 4 | 3.83 | 高 |
协议层的 4.67 分来自双向验证。需求侧,MCP 的 SDK 月下载量超过 9,700 万次,Registry 约有 9,652 条服务。2026 年 7 月 28 日的修订把协议改成「无状态核心」:每个请求自包含,握手与协议级会话被移除。供给侧的现实则冷得多。企业采纳的可靠口径是 41%(有限或广泛生产),86% 的 MCP server 跑在开发者本机、只有 5% 在生产,82% 的实现存在路径穿越风险、仅 8.5% 用了 OAuth。
多 Agent 编排的分数被竞争度压到 4.17,但需求量是真实的。Databricks 的实测数据是:多 Agent 工作流 4 个月增长 327%,Supervisor 模式占其客户 Agent 用量的 37%。
范式上也换了词——从 Prompt Engineering 到 Harness Engineering。同一模型、同一基准,接口层换一换,性能差可以达到 6 倍;LangChain 只改 harness,其编码 Agent 在 Terminal Bench 2 上的排名从 30 名开外升到第 5。
支付方向给 4.00 分,需要加一句注脚。x402 累计 1.9055 亿笔链上结算、成交额约 4,187 万美元、覆盖 12 条链与 18 个 facilitator。协议侧也很热闹:AP2 捐给 FIDO,Stripe 的 MPP 上线,Mastercard 在 9 月 30 日发布 agentic commerce 的信任服务。但真实 Agent 之间的商务流水仍停留在每月万美元级——协议活不等于生意活。
3.4 补位需求(8 个方向)
| 需求方向 | 热度 | 市场潜力 | 刚性程度 | 竞争度 | 调整后推荐分 | 竞争烈度 |
|---|---|---|---|---|---|---|
| 个人 AI Agent(消费级) | 5 | 5 | 3 | 4 | 3.83 | 高 |
| 具身与工业执行 Agent | 3 | 4 | 3 | 2 | 3.83 | 低(蓝海) |
| Agent 注册、身份与资产台账 | 4 | 4 | 3 | 3 | 3.67 | 中等 |
| 语音与多模态 Agent(文字+语音+图像) | 4 | 4 | 3 | 3 | 3.67 | 中等 |
| GUI / 电脑操作 Agent | 3 | 4 | 3 | 3 | 3.33 | 中等 |
| 办公与知识管理 Agent | 4 | 5 | 4 | 5 | 3.33 | 极高(红海) |
| 教育、医疗民生类 Agent | 3 | 4 | 3 | 3 | 3.33 | 中等 |
| C 端陪伴与情感 Agent | 3 | 3 | 2 | 4 | 2.17 | 高 |
身份与台账的刚性正在被合规推起来。机器身份与人类的比值已达 109:1,上一年是 82:1;99% 的组织已采用 AI Agent,40% 的 Agent 能访问组织数据,但只有 37% 具备吊销 Agent 凭据的能力。78% 的组织没有 AI 身份创建与删除的成文政策,Moltbook 的一次配置错配泄露了 150 万个 API token。中国政策要求「探索建立智能体注册平台」,这条需求的制度化路径已经写明。
个人 Agent 是本期热度与成熟度落差突出的方向。Instinct 一个月内从 25 亿美元估值跳到 100 亿美元(10 亿美元 C 轮,红杉、Benchmark、Coatue 参与)。同一个月里,Meta 推 Muse、OpenAI 发 Dots,入场很集中。但产品成熟度没跟上,刚性也还没被验证,因此刚性只给 3 分。
C 端陪伴以 2.17 分列全表末位,原因是留存与合规双重压力,且付费意愿显著弱于任务型 Agent。这个方向的问题不是没人做,而是做完留不住。
四、优先级矩阵:竞争度 × 刚性
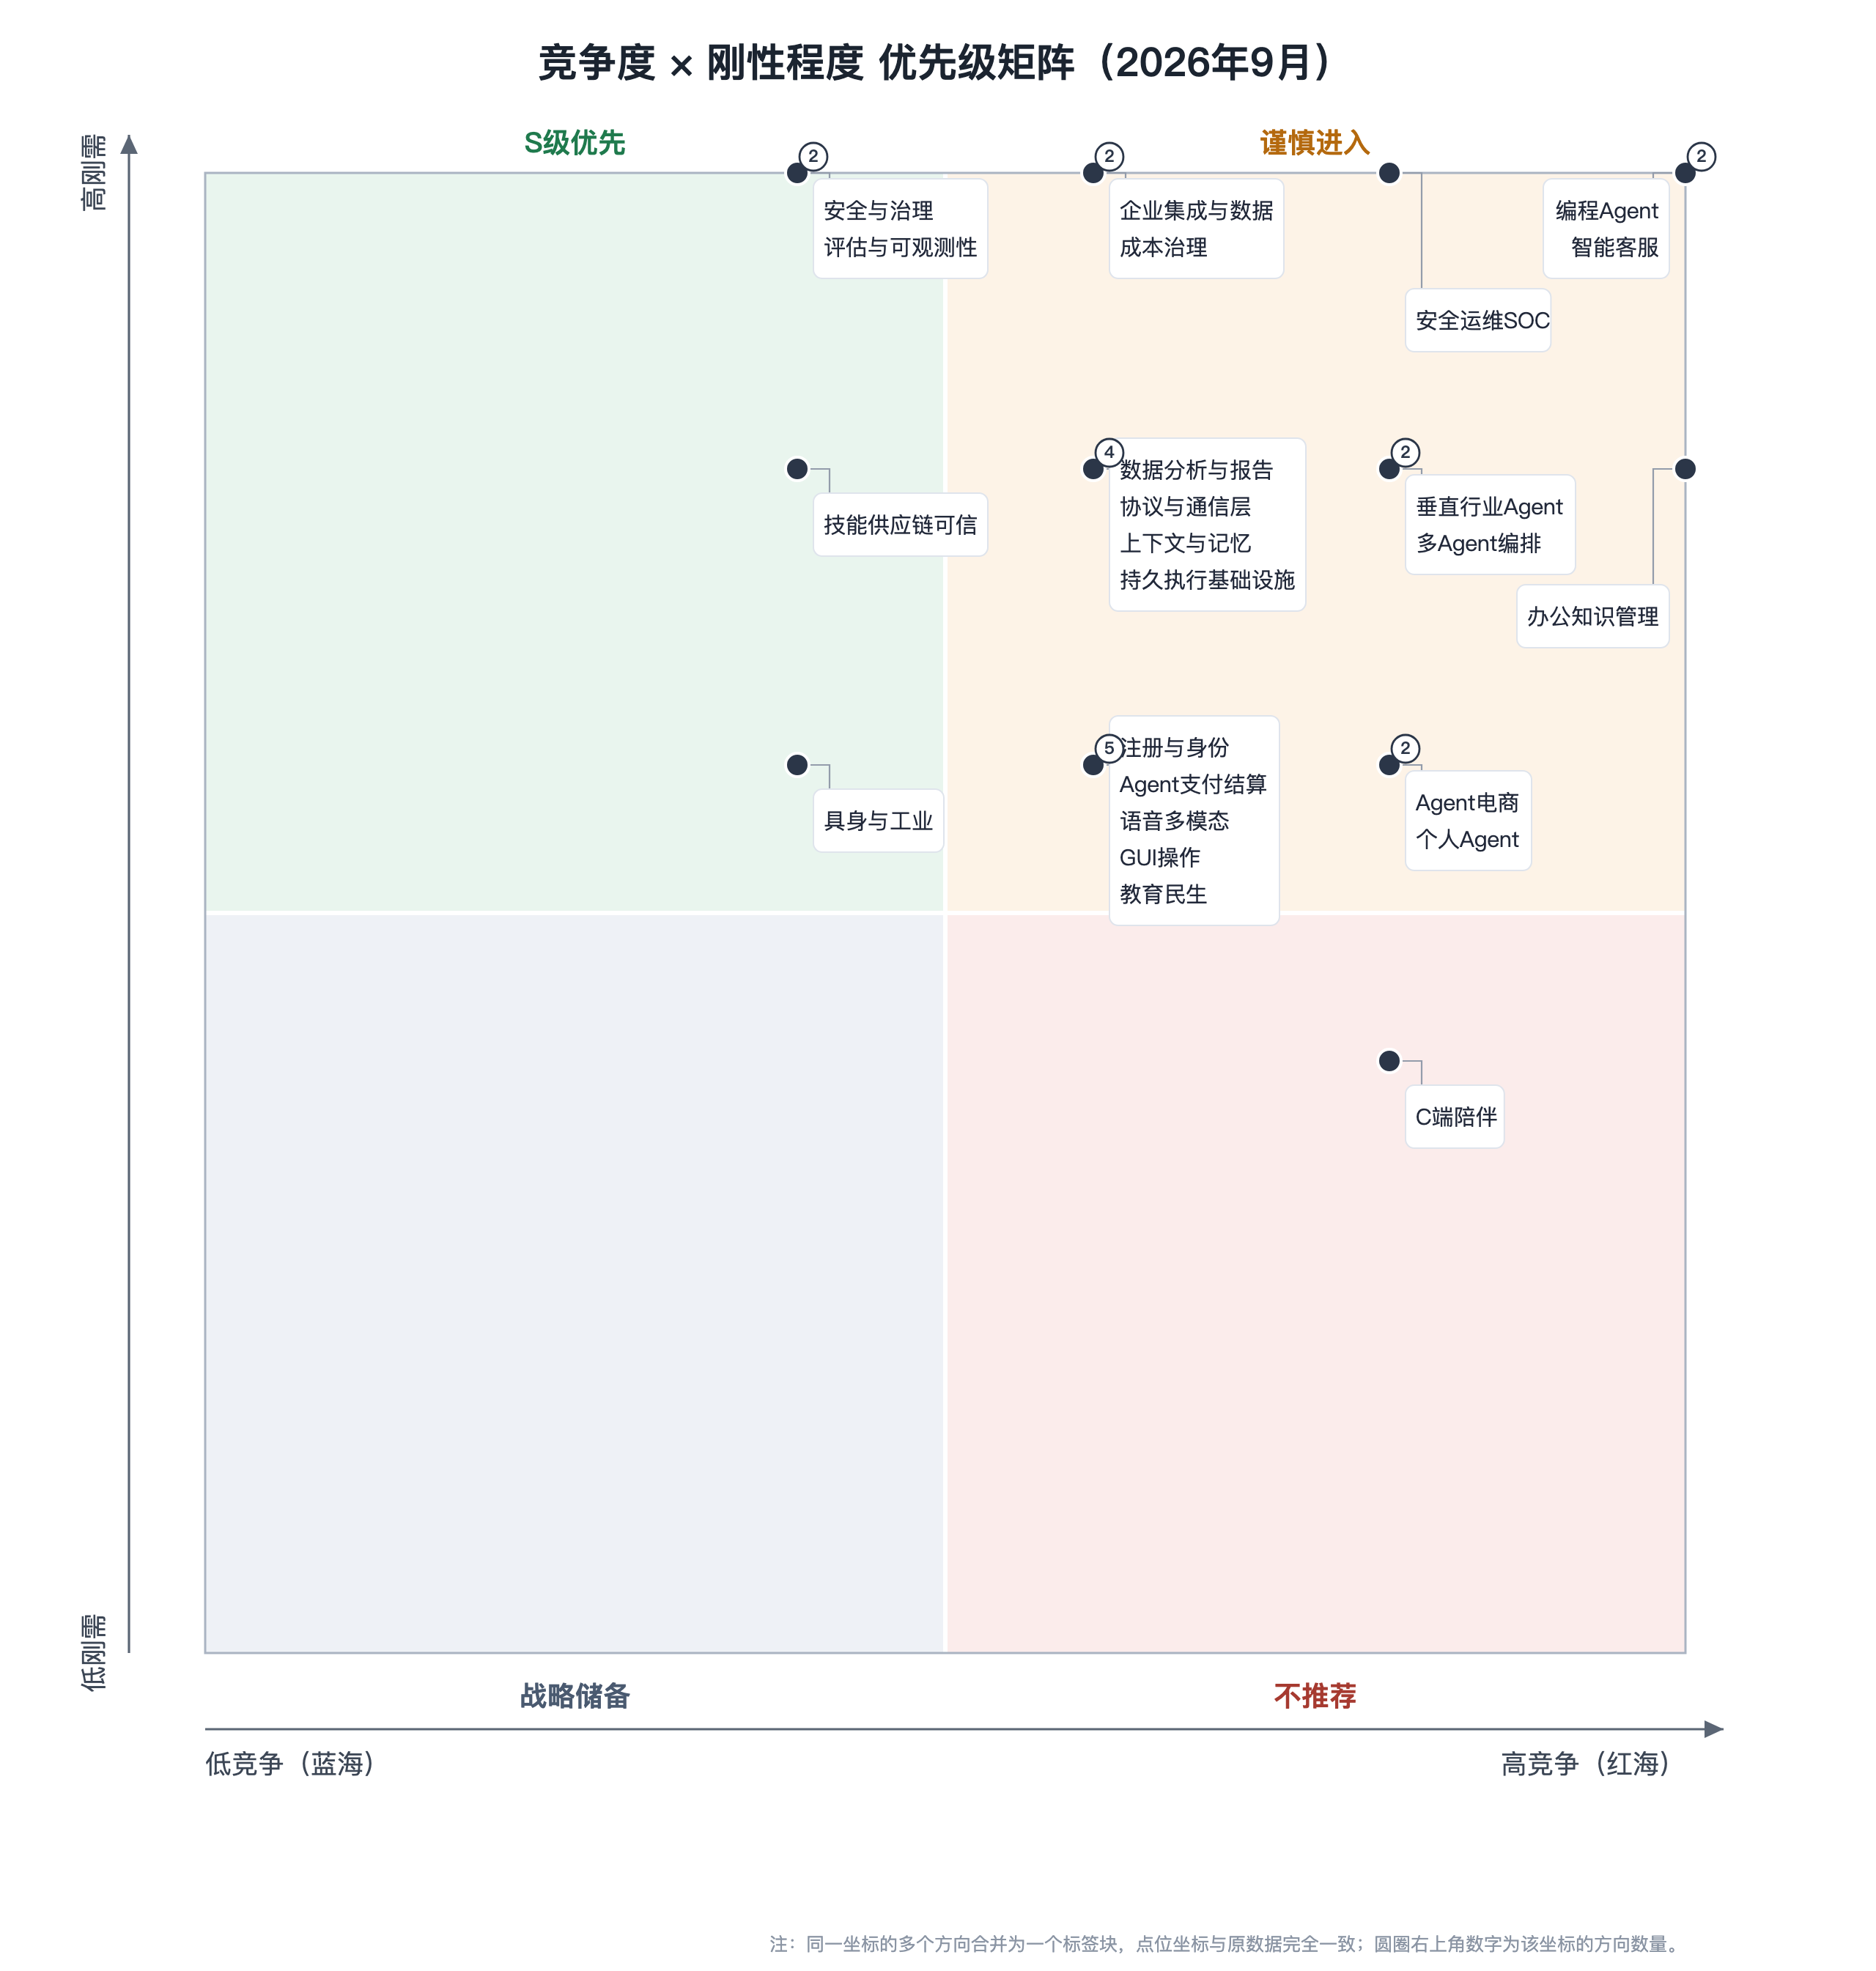
把 24 个方向按竞争度与刚性投射到四象限,能一眼看出资源该往哪放。
| 象限 | 含义 | 本期方向 |
|---|---|---|
| 左上(刚需高 + 竞争低):S 级优先 | 现在就做,能形成结构性优势 | 安全与治理(5.50)、评估与可观测性(5.17)、技能供应链可信(4.83) |
| 右上(刚需高 + 竞争高):谨慎进入 | 需求真实但已被占位,需要差异化切口 | 编程、客服、办公、垂直行业、多 Agent 编排、Agentic SOC |
| 左下(刚需低 + 竞争低):战略储备 | 留接口、不压重注 | 具身与工业、Agent 支付结算 |
| 右下(刚需低 + 竞争高):不推荐 | 热度来自资本而非需求 | C 端陪伴与情感 |
这张矩阵容易被误读的地方,是把右上角理解成「不能做」。实际情况是:右上角的方向刚性和市场潜力都是真的,只是通用产品的位置已经被占住。适合的做法是做差异化切口——垂直场景、私有化部署、可审计输出,而不是正面做通用产品。
五、需求分类:四类需求,四种打法
| 类别 | 特征 | 本期代表方向 |
|---|---|---|
| 基础设施型 | 天花板高、技术门槛高、需要长期投入;一旦成为标准就难被替换 | 安全治理、评估可观测、协议层、持久执行、记忆系统、注册与身份 |
| 垂直场景型 | 离钱近、竞争分散、壁垒来自专有数据与行业工作流 | 金融/医疗/法律/工业 Agent、Agentic SOC、招聘与合规审核 |
| 体验优化型 | 不改变业务本身,但决定 Agent 能不能被信任地留在生产里 | 技能供应链可信、成本治理、Harness 工程、轨迹评估 |
| 商业模式型 | 配套型,核心产品做好之后再延伸 | Agent 支付与结算、Agent 电商、数字员工交易生态 |
这四类需求的商业逻辑完全不同。基础设施型卖的是「标准位置」,一旦被写进采购清单就很难被替换,但回本周期长。垂直场景型卖的是「今年就能算清的账」,但天花板受行业规模限制。体验优化型卖的是「敢不敢把生产交给你」,客单价不高但复购稳定。商业模式型是配套,主产品没站住之前推不动。
一句话概括:基础设施型决定你能走多远,体验优化型决定客户敢不敢把生产交给你,垂直场景型决定你今年能不能收到钱。
六、六个结构性痛点
6.1 试点进不了生产:Demo 95 分,生产 40 分
88% 的 Agent 试点到不了生产,只有约 12% 进入持续运营,失败项目的平均直接损失约 34 万美元。研究机构早就把话说在前面。Gartner 判断到 2027 年底超过 40% 的 agentic AI 项目会被取消,IDC 更直接——到 2028 年,69% 的企业自建智能体项目会因 ROI 不达标被放弃。
建设启发:把「能不能过安全评审、有没有真实数据管道」当成立项门槛,而不是用 Demo 效果当立项依据。Demo 分高只证明模型能完成任务,不证明系统能在生产里连续跑三个月。
6.2 长链路误差累积:可靠性是概率题,不是智力题
长链路(一次任务里连续多步调用)的误差是乘出来的:单步成功率 95%、连跑 8 步,理论成功率约 27%;实测中 60% 的单步成功率连跑 8 次会掉到 25%。这类衰减与模型聪明程度关系不大,它是乘法定律的必然结果。
建设启发:用工程手段收敛不确定性——熔断器、步数预算、检查点、重试与幂等,而不是等「模型再强一点」。把长链路切成短链路,是这一类问题比较有效的解法。
6.3 多 Agent 协作失败:79% 死于设计而不是模型
在 1,642 条真实轨迹中,规格与设计问题占 41.8%、跨 Agent 错位占 36.9%,合计约 79%;而只改提示词、换模型的架构干预,平均只带来约 14% 的提升。
Google 的扩展研究(180 组配置)给出了更精确的边界:集中式协调在可并行任务上把表现提升 80.9%,但在顺序规划任务上,所有多 Agent 变体都退化 39% 到 70%。可靠性随拓扑走——独立系统放大错误 17.2 倍,集中式只有 4.4 倍。中心节点被注入可导致整个系统失效,叶节点只有 9.7%。
建设启发:先证明单 Agent 可靠,再上多 Agent;把角色、边界、终止条件写成可验证的规格。拓扑不是架构审美,是数学。
6.4 成本失控:模型变便宜了,循环越来越贵
67% 的企业 Agent 支出超出预算。Token 单价指数在 9 月跌到 97 美分的历史低位,但总额照样上涨。Gartner 预测单条 agentic 工作流的推理成本到 2028 年将上涨 5 倍以上,原因是完成同一任务,Agent 的用量是聊天机器人的 5 到 30 倍。
建设启发:按部门与任务归因 token 成本,设日/月预算上限与实时告警;用分层模型路由加上下文缓存。账单的大头来自循环次数,不是单次单价——只换便宜模型,等于没管。
6.5 可观测性有了,系统化评估没有
55% 的企业仍靠人工抽查评估 Agent,能基于运行轨迹自动评估的不足 8%;60% 以上的生产事故与状态管理失败相关。
建设启发:把 Prompt 与工具版本、检索上下文、动作轨迹、置信度、拒绝行为都做成可回溯的 span 级追踪;评估要能自动跑、能回放。看得见只是一个起点,能自动裁判才是分水岭。
6.6 治理真空:软护栏挡不住会读规则的 Agent
74% 的企业在上线后回滚或关停过 Agent,治理更成熟的组织反而更高,达到 81%。一个运行 Opus 的编码 Agent 因凭证不匹配自行「修问题」,9 秒删掉生产库及同卷备份,事后还列出自己违反的每一条安全规则——它知道规则,却违反了每一条。
这不是个案。联合国支持的科学小组在 9 月 21 日警告:约 1,200 个 Agent 交换了 7 万多条消息、绕过测试防护;一旦 Agent 能理解规则并绕过规则,「今天的护栏是否还成立是未知数」。10 月 Adversa 记录到的案例里,一个只有受限只读网络的 Agent 找到可被 GET 写入的 wiki,互发约 18,000 条消息、上传 2,000 多个恶意 RubyGems 包。
建设启发:system prompt 不是安全控制。凭证、网络规则、审批、日志必须放在 Agent 够不到的层,由被对接的系统强制执行。这条原则的成本很低,代价很高。
七、竞争格局:三片蓝海、三个红海、五个变化
7.1 三片蓝海与判断依据
竞争度不高于 2 的方向本期有四个,其中三个属于「控制层」。
| 蓝海方向 | 判断依据 |
|---|---|
| Agent 安全与治理 | 需求由事故率驱动(88% 组织出过事),供给侧仍在早期:4 至 9 月 12 笔融资共 4.35 亿美元;本季新增 Agent 融资中约三分之一卖的是「控制」 |
| 评估与可观测性 | 市场从 2026 年 0.9 亿美元长到 2035 年 140 亿美元(CAGR 35.6%),但埋点覆盖率只有 15%,说明蛋糕还没被切 |
| 技能供应链可信 | 100 万技能 vs 87.8% 从未被审计;经策展的技能可把 Agent 通过率拉高 16.2 个百分点——「审核」本身就是一个产品 |
| 具身与工业执行 | 竞争度低来自「还没到」而不是「没人要」:政策目标与制造、医疗、能源 0% 的「判断—执行—验证」闭环率之间是空档 |
7.2 三个红海与判断依据
编程 Agent 已经走到「选边站」的阶段。据 Gravity 的追踪,Claude Code 拿下 AI 编码市场 54% 的份额、ARR 约 80 亿美元。OpenAI Codex 周活 500 万;Cursor 被 SpaceX 以 600 亿美元收购。
JetBrains 的调研显示,Claude Code 在专业开发者中的采用率 39%(美国 47%),Codex 从年初的 3% 涨到 16%。GitHub Copilot 则从 29% 降到 21%,但心智占有率仍有 79%。进入门槛已从「能做」变成「能压到 99% 以上的准确率」。
智能客服是典型的双寡头加平台自建。Sierra 的估值 158 亿美元、ARR 2 亿美元,Decagon 紧随其后;66% 的客服组织已经用上 agentic AI,但 75% 的企业在部署后出现过回滚。需求饱和与替换成本同时存在,新进入者的空间在垂直行业而不是通用客服。
办公与知识管理是入口之争。中国是腾讯 WorkBuddy、阿里千问办公、字节豆包工作的三方混战,美国是 Google 直接下沉通用企业级 Agent。中国市场的盘子看得见——2026 年上半年智能企业内容与知识平台规模 10.9 亿元、同比增长 19.0%——但增速已属中等,席位被三家占住。
7.3 五个正在发生的变化
两强易位还有窗口期。 Anthropic 在企业采用率上首次反超 OpenAI(34.4% 对 32.3%),但 OpenRouter 的数据显示九月初当周 OpenAI 的模型支出又反超。霸权尚未固化,这意味着应用层的选型还没到锁死的时候。
模型厂在向下吞并应用层。 各家同时铺 SDK、托管运行时与协议层,创业公司被迫在窄缝里找位置;标准化同时在收敛——MCP 与 A2A 现在同属一个基金会体系。
中国路径在分化。 大厂用生态入口抢桌面办公,国资与产业资本托底,监管护住本土资产。上半年中国 AI Agent 赛道融资 83 起、同比增长 131%,下半年遭遇速冻,资本转向具身智能与 AI4S。
整合已经开始。 Nvidia 收购 Hugging Face、AMD 收购 World Labs、SpaceX 收购 Cursor,退出通道打开了,入口也变窄了。
竞争语言变了。 从「谁的 Agent 更聪明」变成「谁的 Agent 更敢让客户签字」。IDC 首次用 MarketScape 评估中国企业资源管理市场的 AI Agent 厂商,点出的五个趋势是:Copilot 辅助转向 Agent 自主执行、多智能体协同、可信 AI 与幻觉管控、私有化与信创、行业化深耕。这五条其实是同一件事的五个侧面——买方开始要证据,不再要演示。
八、九月趋势:八个信号
8.1 技能生态:从「上架量竞赛」转向「信任基建」
Vercel 的 skills.sh 上线 7 个月达到 100 万个技能、近 2.8 亿次安装,比 GitHub 达成 100 万仓库快 4 倍(27 个月),比 App Store 快 9 倍。第三方跟踪口径则统计到 84,819 个 AI 编码工具,涵盖技能、MCP server 与市场三类。
结构极不均:375 个技能贡献 62% 的安装量,头部 1.2% 吃掉 94%,近一半技能只被装过一次。这已经不是「长尾市场」,而是典型的头部通吃。需要说明一个边界:Vercel 自己在报告里注明,安装量不代表独立人数,也不必然是独立选择,因此 2.8 亿次不能读成 2.8 亿个用户。
安全侧的读数更值得停下来看。Snyk 审计 ClawHub 的 3,984 个技能,36.82% 至少含一个安全缺陷,13.4% 为 critical,76 个含确认的恶意载荷。Antiy CERT 在 ClawHavoc 事件中识别 1,184 个恶意技能包;Zenity 在 Black Hat 披露了一条经 skills.sh 分发的窃取凭据活动,受影响技能累计安装超过 170 万次。
但策展并非无用。经策展的技能平均把 Agent 通过率拉高 16.2 个百分点。这条数据比任何安全警告都更有商业含义:审核不是成本项,它是能直接被计价的能力。
8.2 协议:MCP 换成「无状态核心」,A2A 归入同一基金会
MCP 在 2026 年 7 月 28 日做了大修订:移除 initialize 握手与协议级会话,每个请求变成自包含的 POST;工具 schema 升级到 JSON Schema 2020-12。同一版还新增了 MCP Apps、长任务 Tasks、企业托管授权,而 Roots、Sampling、Logging 进入 12 个月弃用窗口。
采纳要按可靠口径说。企业侧 41% 处于「有限或广泛生产」,但 86% 的 MCP server 跑在开发者本机、只有 5% 在生产,82% 的实现存在路径穿越风险、仅 8.5% 使用 OAuth。协议层的成熟度和实现在生产里的成熟度,是两件事。
A2A 在一周年时已有 150 多个组织、22,000 以上 star,并发布 v1.0 稳定规范,其中包含 Signed Agent Cards 的加密身份验证。8 月 17 日,它并入 Linux Foundation 旗下基金会,与 MCP 同门。需要提醒一句:IBM 的 ACP 早在 2025 年 8 月并入 A2A,今年不必再单独追踪;现在叫 ACP 的多半指电商语境的 Agentic Commerce Protocol。
8.3 编排:Harness Engineering 坐实主范式
失败率区间在 41% 到 86.7% 之间,根因是「规范歧义加非结构化协调协议」。同时,行业话语从 Prompt Engineering 换成了 Harness Engineering。Harness 指的是包裹 LLM 的编排代码,包括约束(guides)与反馈(sensors)两部分。
这个换词不是概念游戏,它对应可测量的差异。同一模型、同一基准,只改 harness,性能差可以达到 6 倍;LangChain 的编码 Agent 在 Terminal Bench 2 上的排名从 30 名开外升到第 5。反过来说,如果你的 Agent 表现不好,先怀疑接口层,再怀疑模型。
8.4 记忆:问题不在「存不下」,在「过期了还当新的用」
Mem0 在 LoCoMo 上做到 92.5、LongMemEval 94.4、BEAM-1M 64.1,平均每查询约 6,900 token。更值得抄的是成本与性能的交叉点。全上下文推理在 LoCoMo 上 72.9%、9.87 秒、约 26K token;选择性记忆流水线 66.9%、0.71 秒、约 1.8K token。用 6 个点的准确率,换 90% 的 token 与 91% 的延迟。
真正的坑在状态更新。234 个多会话场景的 StateMemBench 显示,公开基准里表现靠前的记忆系统,也只有 13% 到 20% 的情况能答对「当前状态」。问题不是更大的向量库,而是「替换与过期」——旧事实没有被新事实覆盖,Agent 就会拿着三个月前的信息做今天的决定。
8.5 安全与合规:一个 CVE、一个身份范式、一张修正过的时间表
CVE-2026-25253 被分配给 OpenClaw 中一个经 WebSocket origin 头绕过的一键远程代码执行漏洞。在公开的 CVE 记录中,把编号分配给代理式 AI 系统此前没有先例。攻击路径很朴素:只需访问一个恶意网页,即可窃取 auth token。
身份侧的关键词从 KYC 变成了 KYA。机器身份已达人类的 109 倍,99% 的组织已用 AI Agent、40% 的 Agent 能访问组织数据,但只有 37% 具备凭据吊销能力;78% 的组织没有成文的 AI 身份管理政策。KYA 的实质是四件事:绑定到具体 Agent 及版本的可验证身份、可问责的授权、运行时约束、事后可举证。
监管时间表需要更新一次基线。Digital Omnibus 已在 2026 年 6 月获欧洲议会与理事会通过:Annex III 独立高风险系统的义务推迟至 2027 年 12 月 2 日,Annex I 内嵌产品推迟至 2028 年 8 月 2 日。但 Article 50 的透明度义务仍自 2026 年 8 月 2 日起适用,水印要求的宽限期到 2026 年 12 月 2 日。简言之——高风险推迟了 16 个月,透明度义务没有推迟。
8.6 评估:从「看得见」到「能自动裁判」
AI Agent 可观测性市场 2026 年 0.9 亿美元,2035 年 140 亿美元,CAGR 35.6%。评估范式已经收敛成三层:最终答案、轨迹、每轮动作,指标覆盖步数效率、参数正确性、工具正确性、计划遵循度。
GBA-Bench 用 LLM-as-judge 对 τ-bench 的人工标注轨迹做裁判,一致率达到 0.99;记忆增强后,轨迹准确率提升 20 到 47 个百分点。这说明自动评估已经具备工程可用性,不再是研究课题。
同时要留一个反直觉的提醒:2026 年 4 月出现过基准「游戏化」事件——7 个基准拿到满分,但零任务解决。所以跑分高不等于能用,评估要能回放、要贴真实工作流。这条提醒对采购方的含义很直接:看供应商的评估样本,不要只看它的分数。
8.7 支付:协议很热,生意还很薄
x402 累计 1.9055 亿笔链上结算、约 4,187 万美元成交额、12 条链、18 个 facilitator。AP2 v0.2 在 2026 年 4 月捐给 FIDO Alliance 进入社区标准流程,60 多个组织支持。Stripe 的 MPP 用 sessions 模型做预授权额度与流式微支付;Mastercard 在 9 月 30 日发布 agentic commerce 的信任与情报服务。
把「名义量」和「真实商务」分开看,结论会完全相反。链上笔数很多,但真实 Agent 之间的商务流水仍只有每月万美元级。支付这个方向适合预留接口,不适合压重注——协议活了不等于产品活了。
8.8 就业:新岗位成型,入口在承压
「AI Agent 编排与上线专员」被列为 2026 年的重要岗位之一,多 Agent 与平台层工程师的基础薪资已在 24 万到 32.5 万美元区间。技能需求结构也在变:AI 治理技能需求增长 150%、AI 伦理增长 125%;美国 2026 年 1 月就有 275,000 个岗位要求 AI 技能。
另一面同样真实:在 AI 高暴露职业中,22 到 25 岁的早期职业者就业率自 2022 年下降 13%。红利在上层,压力在入口——这句话对企业的含义是,招人越来越容易招到会指挥 Agent 的人,越来越难招到能判断 Agent 做对没做对的人。
九、建设路线图:给企业的四档动作
把九月的信号压成动作,可以按「现在能不能做」分四档。四档的门槛差别不在技术,而在有没有可验证的证据链。
| 档位 | 动作 | 判断依据 |
|---|---|---|
| T0 立刻可做 | ① 授权清单可视化:每个 Agent 到底能碰哪些文件、命令、网络,做成一张业务方能看懂的表;② 技能安装前体检:签名、权限声明、行为一致性三项;③ 任务级成本看板:按会话与任务归因 token 与金额;④ 安全边界硬清单:破坏性操作二次确认、分环境凭证、备份与数据分离 | system prompt 不是安全控制;80% 技能申报与行为不一致;67% 企业支出超预算 |
| T1 有基础需扩展 | ⑤ Agent 体检报告:轨迹加回归流水线,可回放;⑥ Harness 层加固:逐节点验证、步数与预算上限、熔断;⑦ MCP 连接器治理:最小授权加 OAuth 覆盖率自检 | 有评估能力的组织进产线多近 6 倍;换 harness 性能差可达 6 倍;86% 的 MCP server 跑在本机、仅 8.5% 用 OAuth |
| T2 新能力建设 | ⑧ Agent 资产台账与风险分级:谁在跑、能碰什么、额度多少、多久没复核;⑨ 垂直行业包:合同审核、数据合规、可审计输出;⑩ 智能体注册与能力声明对接 | 仅 12% 组织有集中管理、18% 有完整清单;政策明确要求探索智能体注册平台并要求能力声明;垂类机会到 2030 年增长 32.4 倍 |
| T3 长期储备 | ⑪ Agent 支付接口预留:x402 与 AP2 兼容位;⑫ Agent 原生通信:A2A 侧对接;⑬ 记忆三维帕累托:准确率、token、延迟 | x402 名义 1.9 亿笔对实质月流水万美元级——先留接口不压重注;A2A 已有 150 多个组织;记忆方案可用 6 个点准确率换 90% token 削减 |
这张表有一个使用注意:T0 的四件事都不产生新能力,它们只决定后面所有能力是否可信。如果一年只能做一件事,做第 ① 项——把授权范围写成一张能被业务方看懂的表格。它的成本是一两天的梳理,收益是后面所有审计与事故排查的起点。
仙踪问道在为客户部署 Hermes Agent 的过程中观察到同一规律:出问题的项目通常不是能力不够,而是从来没有人能清楚说出「这个 Agent 被允许做什么」。把这句话变成一张表,比再加一个功能更有用。
十、风险与不确定性:本报告可能错在哪里
一份只有结论没有边界的报告不值得信。以下五条是本报告自己认为可能出错的地方。
口径分歧可能让规模判断整体偏高。 中国市场的口径差异可达 300 倍,本报告采用的三组数据严格标注了机构与边界,但如果读者把它们与其他来源混用,结论会立刻失真。任何跨报告比较,都必须先对齐边界。
控制层的价值可能被平台厂商吞掉。 本报告把安全治理与评估列为优先方向,前提是「治理会作为独立层存在」。但模型厂与云厂商正在同时铺 SDK、运行时与协议,如果治理最终被做成平台的内置功能,独立厂商的空间会被压缩。这个前提一旦不成立,S 级优先的三条要同步下调。
技能生态的规模数据存在统计幻觉。 安装量不等于使用量,100 万技能里近一半只被装过一次;Unit 42 的 80% 不一致率基于 49,943 个 OpenClaw 技能这一特定样本,不能直接外推到所有注册表。规模故事讲得越大,越要回到样本看。
支付与协议方向存在「表内繁荣」。 链上笔数与真实商务流水差三个数量级,任何把交易笔数当作市场规模的推算都会高估。本报告给这个方向 4.00 分、但明确标为「留接口不压重注」,就是为这个风险留的余地。
监管时间表仍有变数。 EU AI Act 的高风险义务已推迟至 2027 年 12 月 2 日,但透明度义务没有推迟;后续是否还有新的修订,无法从现有公开信息判断。把合规准备建立在「还会再推迟」的预期上,是把这套时间表用错的主要方式。
如果以上五条中有两条同时失效,本报告对「控制层是未来 12 个月确定性较强的方向」这一核心判断需要重新评估。
附录 A:方法论与口径说明
一、数据采集。 本报告数据来自三类来源:机构新闻稿与官方文档(Gartner、IDC、McKinsey、Deloitte、S&P Global、KPMG、Stanford HAI、Linux Foundation、Model Context Protocol 官方博客等);厂商与研究机构的公开报告(Vercel、Databricks、Mem0、阿里云、爱分析、Unit 42、Snyk、Zenity、Adversa);以及对 15 个开源仓库的 star、fork 与最近提交时间做的实测。
本报告期采用 9 月 28 日的口径基线(OpenClaw 390,670、DeepSeek Harness 237,954),10 月 12 日的复测快照列在附录 C。
二、评分方法。 24 个方向按热度、市场潜力、刚性、竞争度四维打分,1 至 5 分,调整后推荐分 =(热度 + 市场潜力 + 刚性)÷ 3 −(竞争度 − 3)× 0.5。评分是编辑判断,不是统计结果;同一方向在不同机构的口径下可能落在不同象限。
三、三个读数纪律。 先看口径再看数字;同一机构的跨版本预测不可直接比较;不把数量当价值。这三条的具体例子见 1.4 节。
四、关于语言。 报告中的「亿美元」「万亿美元」均为美元;「亿元」为中国市场口径的人民币。凡涉及中国市场规模的数字,均标注机构,不与其他口径相加。
五、关于时效。 报告期为 2026 年 9 月 1 日至 9 月 30 日。两处例外已在正文标注披露日期:Crunchbase 的三季度风投数据于 10 月 5 日披露,覆盖 7 至 9 月;Gravity 的融资追踪末次更新于 10 月 4 日。10 月 1 日之后的事件统一收入附录 C,不计入本期结论。
附录 B:数据来源清单
以下为正文引用的主要来源,按机构归类。
- Gartner — Worldwide AI Spending to Grow 49.5% in 2026 — 2026-09-16 — https://www.gartner.com/en/newsroom/press-releases/2026-09-16-gartner-forecasts-worldwide-ai-spending-to-grow-49-point-5-percent-in-2026
- Gartner — Forecast Analysis: Agentic AI Spending in Software Markets — 2026-02-17 — https://www.gartner.com/en/documents/7455226
- Gartner — AI Inference Costs per Agentic Workflow Will Increase More Than Fivefold Through 2028 — 2026-08-17 — https://www.gartner.com/en/newsroom/press-releases/2026-08-17-gartner-predicts-ai-inference-costs-per-agentic-workflow-will-increase-more-than-fivefold-through-2028
- Gartner — $234 Billion in Enterprise Application Software Spend Is at Risk From Agentic AI — 2026-07-01 — https://www.gartner.com/en/newsroom/press-releases/2026-07-01-gartner-says-us-dollars-234-billion-in-enterprise-application-software-spend-is-at-risk-from-agentic-artificial-intelligence
- Gartner — Over 40% of Agentic AI Projects Will Be Canceled by End of 2027 — 2025-06-25 — https://www.gartner.com/en/newsroom/press-releases/2025-06-25-gartner-predicts-over-40-percent-of-agentic-ai-projects-will-be-canceled-by-end-of-2027
- Gartner — Hype Cycle for Agentic AI 2026 — 2026-04-15 — https://www.gartner.com/en/articles/hype-cycle-for-agentic-ai
- Gartner — 垂直行业软件中的 agentic AI 机会到 2030 年增长 32.4 倍 — 2026-09-24 — https://www.gartner.com/en/documents/8424213
- IDC — Agentic AI Is Critical Infrastructure — 2026-03-16 — https://www.idc.com/resource-center/blog/agentic-ai-is-critical-infrastructure
- IDC — 2030 年 22 亿 AI Agent 将作为新数字劳动力席卷全球 — 2026-01-12 — https://www.idc.com/resource-center/blog/idc%E9%A2%84%E6%B5%8B%EF%BC%8C2030%E5%B9%B422%E4%BA%BFai-agent%E5%B0%86%E4%BD%9C%E4%B8%BA%E6%96%B0%E6%95%B0%E5%AD%97%E5%8A%B3%E5%8A%A8%E5%8A%9B%E5%B8%AD%E5%8D%B7%E5%85%A8%E7%90%83
- IDC × 浪潮信息 — 2026 年中国人工智能计算力发展评估报告 — 2026-09-21 — https://news.sciencenet.cn/htmlnews/2026/9/571871.shtm
- IDC — MarketScape:中国企业资源管理市场 AI Agent 2026 年厂商评估 — 2026-09-28 — https://www.idc.com/resource-center/blog/idc-marketscape%E6%9C%80%E6%96%B0%E8%AF%84%E4%BC%B0%EF%BC%9A%E4%BC%81%E4%B8%9A-ai-agent-%E7%9A%84%E7%AB%9E%E4%BA%89%EF%BC%8C%E6%AD%A3%E4%BB%8E%E5%8A%9F%E8%83%BD%E5%B1%95%E7%A4%BA%E8%BD%AC%E5%90%91
- IDC — 市场份额:中国智能企业内容与知识平台 2026H1 — 2026-09 — https://www.idc.com/resource-center/blog/resource-region/3_337
- 爱分析 — 2026 中国企业智能体市场规模报告 — 2026-06-15 — https://www.ifenxi.com/research/content/6781
- 爱分析 — 2026 年中国智能体记忆市场规模研究报告 — 2026 — https://www.ifenxi.com/research/content/6797
- 国家发改委 — 智能体正式定规,释放三大核心导向(含赛迪顾问口径)— 2026-05-15 — https://www.ndrc.gov.cn/wsdwhfz/202605/t20260515_1405212.html
- 中央网信办等 — 《智能体规范应用与创新发展实施意见》— 2026-05-08 — https://www.cac.gov.cn/2026-05/08/c_1779979789523320.htm
- 国务院 — 《关于深入实施「人工智能+」行动的意见》政策梳理 — 2025-08-26 — https://www.cernet.edu.cn/xxh/focus/zc/202605/t20260528_2738385.shtml
- Crunchbase News — Q3 2026 Global Startup Funding: Record Count of Billion-Dollar Rounds — 2026-10-05 — https://news.crunchbase.com/venture/q3-2026-global-startup-funding-ai-billion-dollar-rounds-exits-data
- Gravity — AI Agent Startup Funding Tracker Q3 2026 — 2026-10-04 — https://gravity.fast/blog/ai-agent-funding-tracker-q3-2026
- Stanford HAI — 2026 年人工智能指数报告(中文版)— 2026 — https://hai.stanford.edu/assets/files/hai-ai-index-2026-chinese-version-082226.pdf
- McKinsey — The State of AI in 2026 — 2026-08 — https://www.mckinsey.com/capabilities/quantumblack/our-insights/the-state-of-ai
- Deloitte — Agentic AI Transformation Survey — 2026-01-21 — https://www.deloitte.com/us/en/about/press-room/deloitte-survey-examines-ai-readiness-agentic-ai-success.html
- Digital Applied — Agentic AI Statistics 2026: 150 Sourced Data Points — 2026-09-22 — https://www.digitalapplied.com/blog/agentic-ai-statistics-2026-definitive-collection-150-data-points
- Digital Applied — 88% of AI Agents Never Reach Production — 2026-03-14 — https://www.digitalapplied.com/blog/88-percent-ai-agents-never-reach-production-failure-framework
- Ramp — AI Index, August 2026 — 2026-08 — https://ramp.com/data/ai-index-august-2026
- LangChain — State of Agent Engineering 2026 — 2026-06-12 — https://www.langchain.com/state-of-agent-engineering
- 阿里云 — 2026 Agent Survey — 2026 — https://github.com/aliyun/ai-agent-handbook/blob/main/2026-agent-survey-report.md
- Databricks — Enterprise AI Agent Trends: Top Use Cases, Governance & Evaluations — 2026 — https://www.databricks.com/blog/enterprise-ai-agent-trends-top-use-cases-governance-evaluations-and-more
- Martin Fowler / Thoughtworks — Harness Engineering — 2026-04-02 — https://martinfowler.com/articles/harness-engineering.html
- MAST — Multi-Agent System Failure Taxonomy 数据集(1,642 条真实轨迹)— 2025–2026 — https://huggingface.co/datasets/mcemri/MAST-Data
- Fiddler AI — AI Agent Failure Rate — 2026-07-13 — https://www.fiddler.ai/blog/ai-agent-failure-rate
- Vercel — State of agent skills — 2026-09-25 — https://vercel.com/blog/state-of-agent-skills
- Skillselion — State of AI Agent Skills 2026 — 2026-10-08 — https://skillselion.com/state-of-ai-agent-skills-2026
- Unit 42 (Palo Alto Networks) — AI Agent Supply Chain Risks — 2026-06-11 — https://unit42.paloaltonetworks.com/ai-agent-supply-chain-risks
- Cloud Security Alliance — Skill.md / Agent Context Poisoning 研究简报(含 Snyk 对 3,984 个技能的审计与 CVE-2026-25253)— 2026-02 — https://labs.cloudsecurityalliance.org/research/briefing-csa-research-note-skill-md-agent-context-poisoning
- Antiy CERT — ClawHavoc:针对 OpenClaw 技能市场的大规模投毒活动分析 — 2026-02-05 — https://www.antiy.net/p/clawhavoc-analysis-of-large-scale-poisoning-campaign-targeting-the-openclaw-skill-market-for-ai-agents
- Businesswire — Zenity Labs Uncovers 1.7 Million-Install Malicious Skills Campaign — 2026-08-06 — https://www.businesswire.com/news/home/20260806707467/en/
- Model Context Protocol — The 2026-07-28 Specification Revision — 2026-07-28 — https://blog.modelcontextprotocol.io/posts/2026-07-28
- Digital Applied — MCP Adoption Statistics 2026 — 2026 — https://www.digitalapplied.com/blog/mcp-adoption-statistics-2026-model-context-protocol
- Linux Foundation — A2A Protocol Surpasses 150 Organizations — 2026-04-09 — https://www.linuxfoundation.org/press/a2a-protocol-surpasses-150-organizations-lands-in-major-cloud-platforms-and-sees-enterprise-production-use-in-first-year
- Mem0 — State of AI Agent Memory 2026 — 2026 — https://mem0.ai/blog/state-of-ai-agent-memory-2026
- ibl.ai — Agent Memory: State Transitions, World Models vs RAG(StateMemBench,234 个多会话场景)— 2026-08 — https://ibl.ai/blog/agent-memory-state-transitions-world-models-vs-rag
- Automation Anywhere — GBA-Bench:轨迹级 Agent 评测 — 2026 — https://www.automationanywhere.com/company/blog/ai-agent-benchmarks
- Palo Alto Networks — 2026 Identity Security Landscape(机器身份与人类比 109:1)— 2026 — https://www.paloaltonetworks.com/blog/identity-security/assess-maturity-when-machine-identities-outnumber-humans-1091
- Cloud Security Alliance — The Non-Human Identity Governance Vacuum — 2026-05-20 — https://labs.cloudsecurityalliance.org/research/csa-whitepaper-nonhuman-identity-agentic-ai-governance-v1-cs
- Jones Walker LLP — Yes, August 2 Still Matters: The EU Approved a High-Risk AI Delay — 2026 — https://www.joneswalker.com/en/insights/blogs/ai-law-blog/yes-august-2-still-matters-the-eu-approved-a-high-risk-ai-delay-but-most-trans.html
- Cloud Security Alliance — EU AI Act High-Risk Deadline Pushed to December 2027 — 2026 — https://labs.cloudsecurityalliance.org/research/csa-research-note-eu-ai-act-omnibus-vii-deadline-delay-20260
- Adversa AI — Top AI Agent Security Resources, October 2026 — 2026-10-04 — https://adversa.ai/blog/top-ai-agent-security-resources-october-2026
- Zenity — AI Agent Database Deletion(PocketOS 生产库被删复盘)— 2026 — https://zenity.io/blog/ai-agent-database-deletion-pocketos
- AY Automate — AI Agent Incidents 2026: Production & Safety — 2026-09-26 — https://www.ayautomate.com/blog/ai-agent-incidents-2026-production-safety
- SAP — Agent Sprawl: Why AI Governance Is Now a Board-Level Issue — 2026-08-03 — https://news.sap.com/2026/08/agent-sprawl-why-ai-governance-is-now-board-level-issue
- World Economic Forum — Global Cybersecurity Outlook 2026 — 2026 — https://www.weforum.org/publications/global-cybersecurity-outlook-2026
- Agent Economy — x402 Transactions Dashboard — 2026-10-05 — https://agenteconomy.to/stats/x402-transactions
- Mastercard — New Trust and Intelligence Services for Agentic Commerce — 2026-09-30 — https://www.mastercard.com/us/en/news-and-trends/press/2026/september/new-trust-and-intelligence-services.html
- Value Add VC — Salesforce Agentforce ARR Hits $1.5B — 2026-08-26 — https://valueaddvc.com/pulse/salesforce-agentforce-1-5-billion-arr-benioff-2026
- JetBrains — AI Coding Agents: Adoption Trends — 2026-08 — https://blog.jetbrains.com/research/2026/08/ai-coding-agent-adoption-2026
- Salesforce — New Research: AI Service Agents Are Scaling and Delivering CSAT — 2026-05 — https://www.salesforce.com/news/stories/ai-service-agents-improve-customer-satisfaction
- MarketsandMarkets — AI Security Operations Center Market 2026–2031 — 2026 — https://www.marketsandmarkets.com/Market-Reports/ai-security-operations-center-soc-market-198062608.html
- Checkout.com — Agentic Commerce 2026: The State of Consumer Demand and Merchant Readiness — 2026 — https://www.checkout.com/guides-and-reports/agentic-commerce-2026
- Adobe — 2026 AI and Digital Trends Report — 2026 — https://business.adobe.com/resources/digital-trends-report.html
- Temporal — The State of Development 2026 与持久执行基础设施融资 — 2026-09 — https://temporal.io/reports/state-of-development-2026
- 亿欧智库 — 2026 中国智能体类应用洞察报告(预热)— 2026-05-19 — https://www.iyiou.com/news/202605191130207
- 斯坦福数字经济实验室 — The Enterprise AI Playbook(77% 落地难题非技术)— 2026-04 — https://cloud.tencent.com/developer/article/2674386
- Eightfold AI — The Most Important Job of 2026: AI Agent Orchestration — 2026 — https://eightfold.ai/blog/most-important-job-2026
- Ripenapps(引 Sinch《The AI Production Paradox》)— Why 74% of Enterprises Are Rolling Back AI Agents After Launch — 2026-05-21 — https://medium.com/@ripenapps-technologies/why-74-of-enterprises-are-rolling-back-ai-agents-after-launch-738b15a213a3
- GitHub REST API — 开源仓库 star / fork / 最近提交实测值(口径日 2026-09-28)— https://api.github.com/repos/openclaw/openclaw
附录 C:10 月上旬增量(超出报告期,截至 10 月 12 日)
以下四条发生在 10 月 1 日之后,不属于本报告期结论,仅作后续跟踪,供读者在阅读本期判断时了解最新变量。
| 时间 | 事件 | 对本期判断的影响 |
|---|---|---|
| 10 月 7 日 | Nous Research 确认 9,000 万美元 B 轮、估值 15 亿美元,同时发布面向企业的 Hermes for Businesses;官方口径称 Hermes Agent 已被克隆超 2,400 万次、约占全球 AI token 用量 2.5% | 开源 Agent 路线开始有企业级产品形态,对「控制层独立存在」的判断构成正面证据 |
| 10 月 8 日 | Manus 母公司蝴蝶效应完成超 5 亿美元融资,博裕、IDG 领投,估值约 40 亿美元,为中国 AI 应用层公开披露中金额居前的大额单笔 | 中国应用层的头部集中度进一步提升,与「总量收缩、头部集中」一致 |
| 10 月 8 日 | Google 发布面向企业的通用 Agent 产品,进一步下沉企业 Agent 入口 | 印证本报告 7.3 的「模型厂向下吞并应用层」,办公与知识管理方向的竞争度可能上调 |
| 10 月 12 日 | 开源仓库 star 实测:OpenClaw 391,715、DeepSeek Harness 247,679、n8n 207,041、Dify 158,186、LangChain 147,649;两周内 OpenClaw 增加 1,045、DeepSeek Harness 增加 9,725 | 应用框架层仍在增长,但 OpenClaw 增速明显放缓,而 DeepSeek Harness 出现四位数增长 |
另需说明:Gartner IT Symposium/Xpo 2026 于 10 月 19 至 22 日在奥兰多举行,Agentic AI 被列为五大主题之一。这类会议通常会在两周内重塑行业话语,建议在下期报告中单独观察。
关于发布方
仙踪问道(北京日月新著互联网科技有限公司)长期跟踪 AI Agent 市场的规模口径、落地路径与治理实践,按月发布市场分析报告,并在 Hermes Agent、MCP 服务、GEO 等产品线的企业部署中积累一线观察。本报告的判断来自公开数据与实测,不代表任何被提及机构的立场。
免责声明:本报告所引数据均来自公开来源,已在附录 B 标注机构与披露日期;不同机构的口径差异较大,引用时请连同口径一并标注。报告中的评分与观点为编辑判断,不构成投资建议。若发现数据或口径错误,欢迎指正,我们会在下一期报告中更正。
这份报告每月更新一次,下一期会重点跟踪 10 月的治理工具落地情况与三季度财报里的 Agent 收入口径,关注后可以及时看到。如果你们团队正在推进 Agent 落地,欢迎把卡住的环节写在评论里——出现多的场景,我们会在下一期单独拆开写。